Mora bajo la lupa

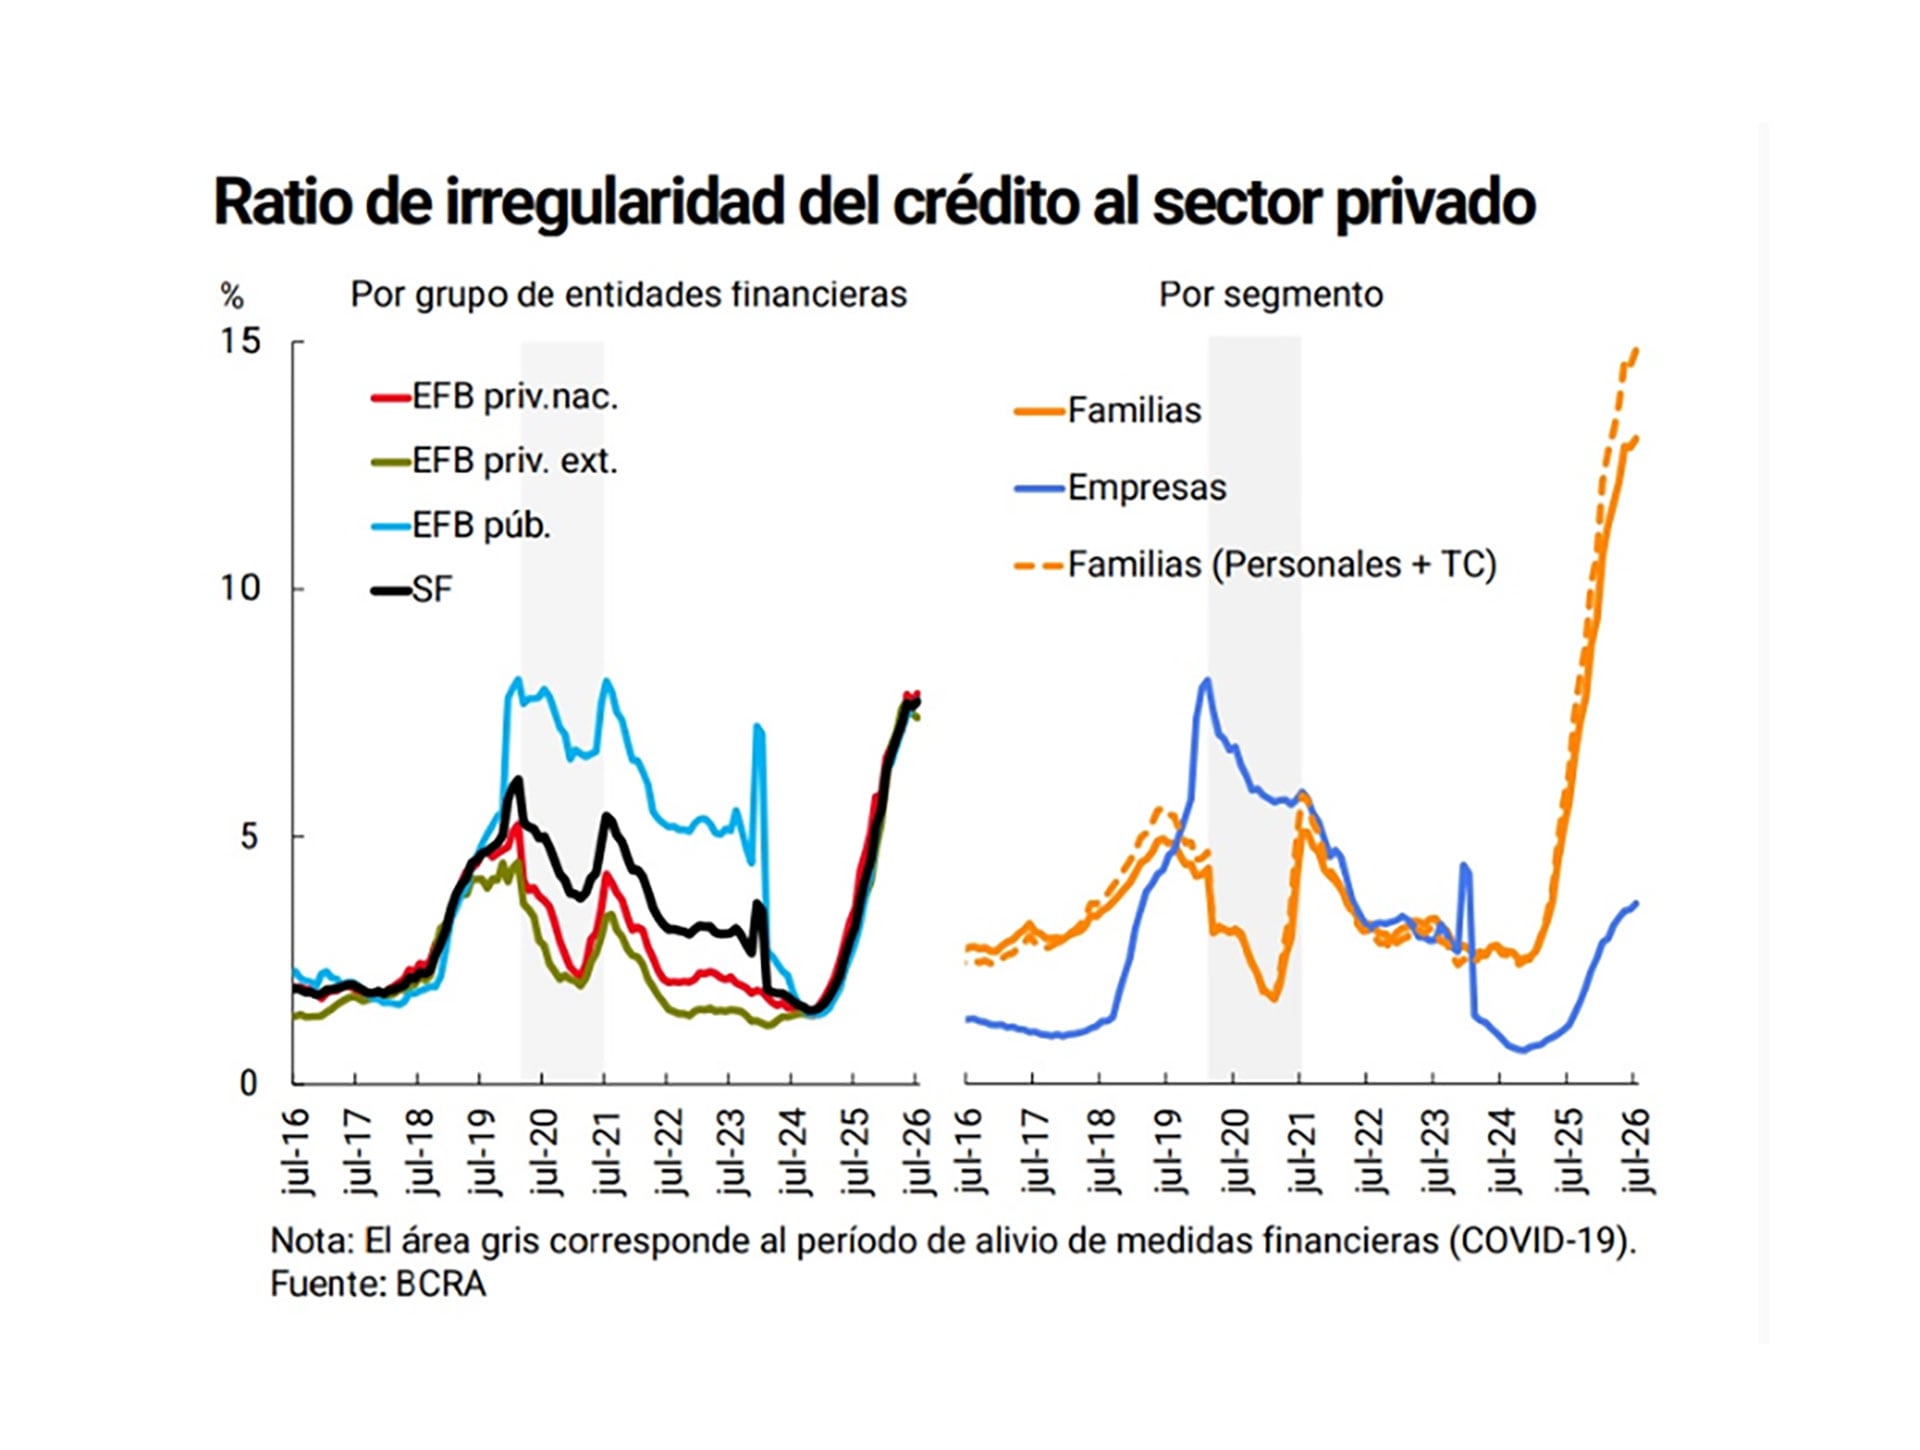
Tras las elecciones legislativas de 2025, el crédito al sector privado no solo dejó de crecer, sino que la morosidad empezó a escalar rápidamente. La cartera irregular en bancos escaló a 7,7%, desde 3,2% un año antes. Pero el crédito al consumo de las familias (personales más tarjetas de crédito) se
Tras las elecciones legislativas de 2025, el crédito al sector privado no solo dejó de crecer, sino que la morosidad empezó a escalar rápidamente. La cartera irregular en bancos escaló a 7,7%, desde 3,2% un año antes. Pero el crédito al consumo de las familias (personales más tarjetas de crédito) se disparó a 14,7%, cuando en julio del año pasado no superaba el 6,2 por ciento.
El crédito no bancario también frenó su expansión y registró un salto en la mora de magnitud.
Hoy el 26,5% del crédito no bancario acumula demoras en el pago, cuando un año atrás no superaba el 16 por ciento.
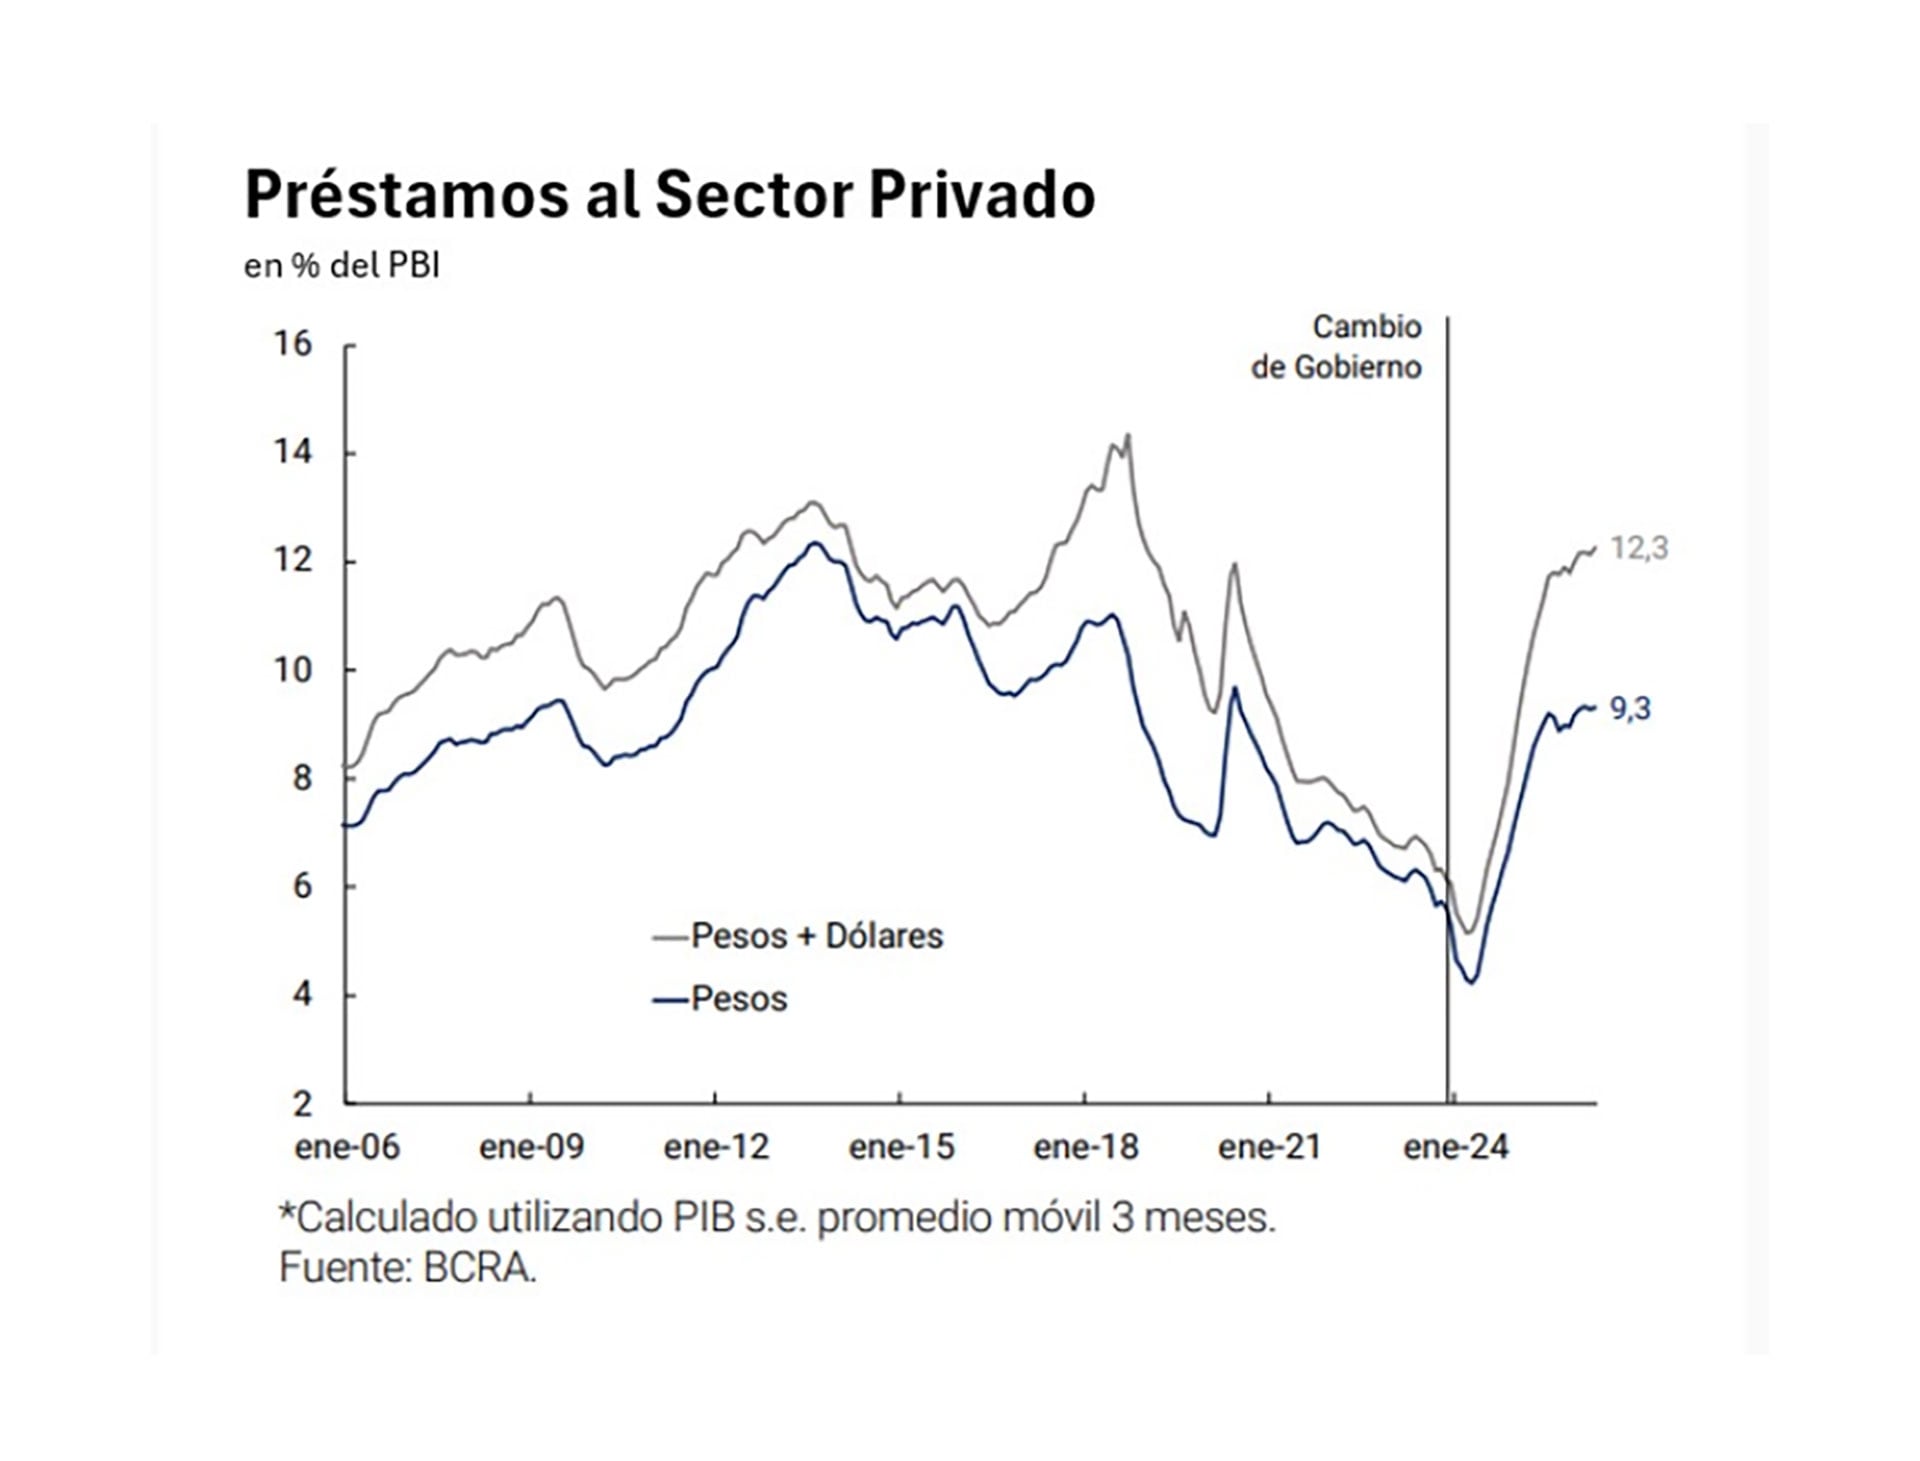
El nivel de actividad económica acusó rápidamente el freno del crédito. El crédito se expandió casi 7% del PBI en menos de dos años, para frenar a cero tras las elecciones del año pasado.
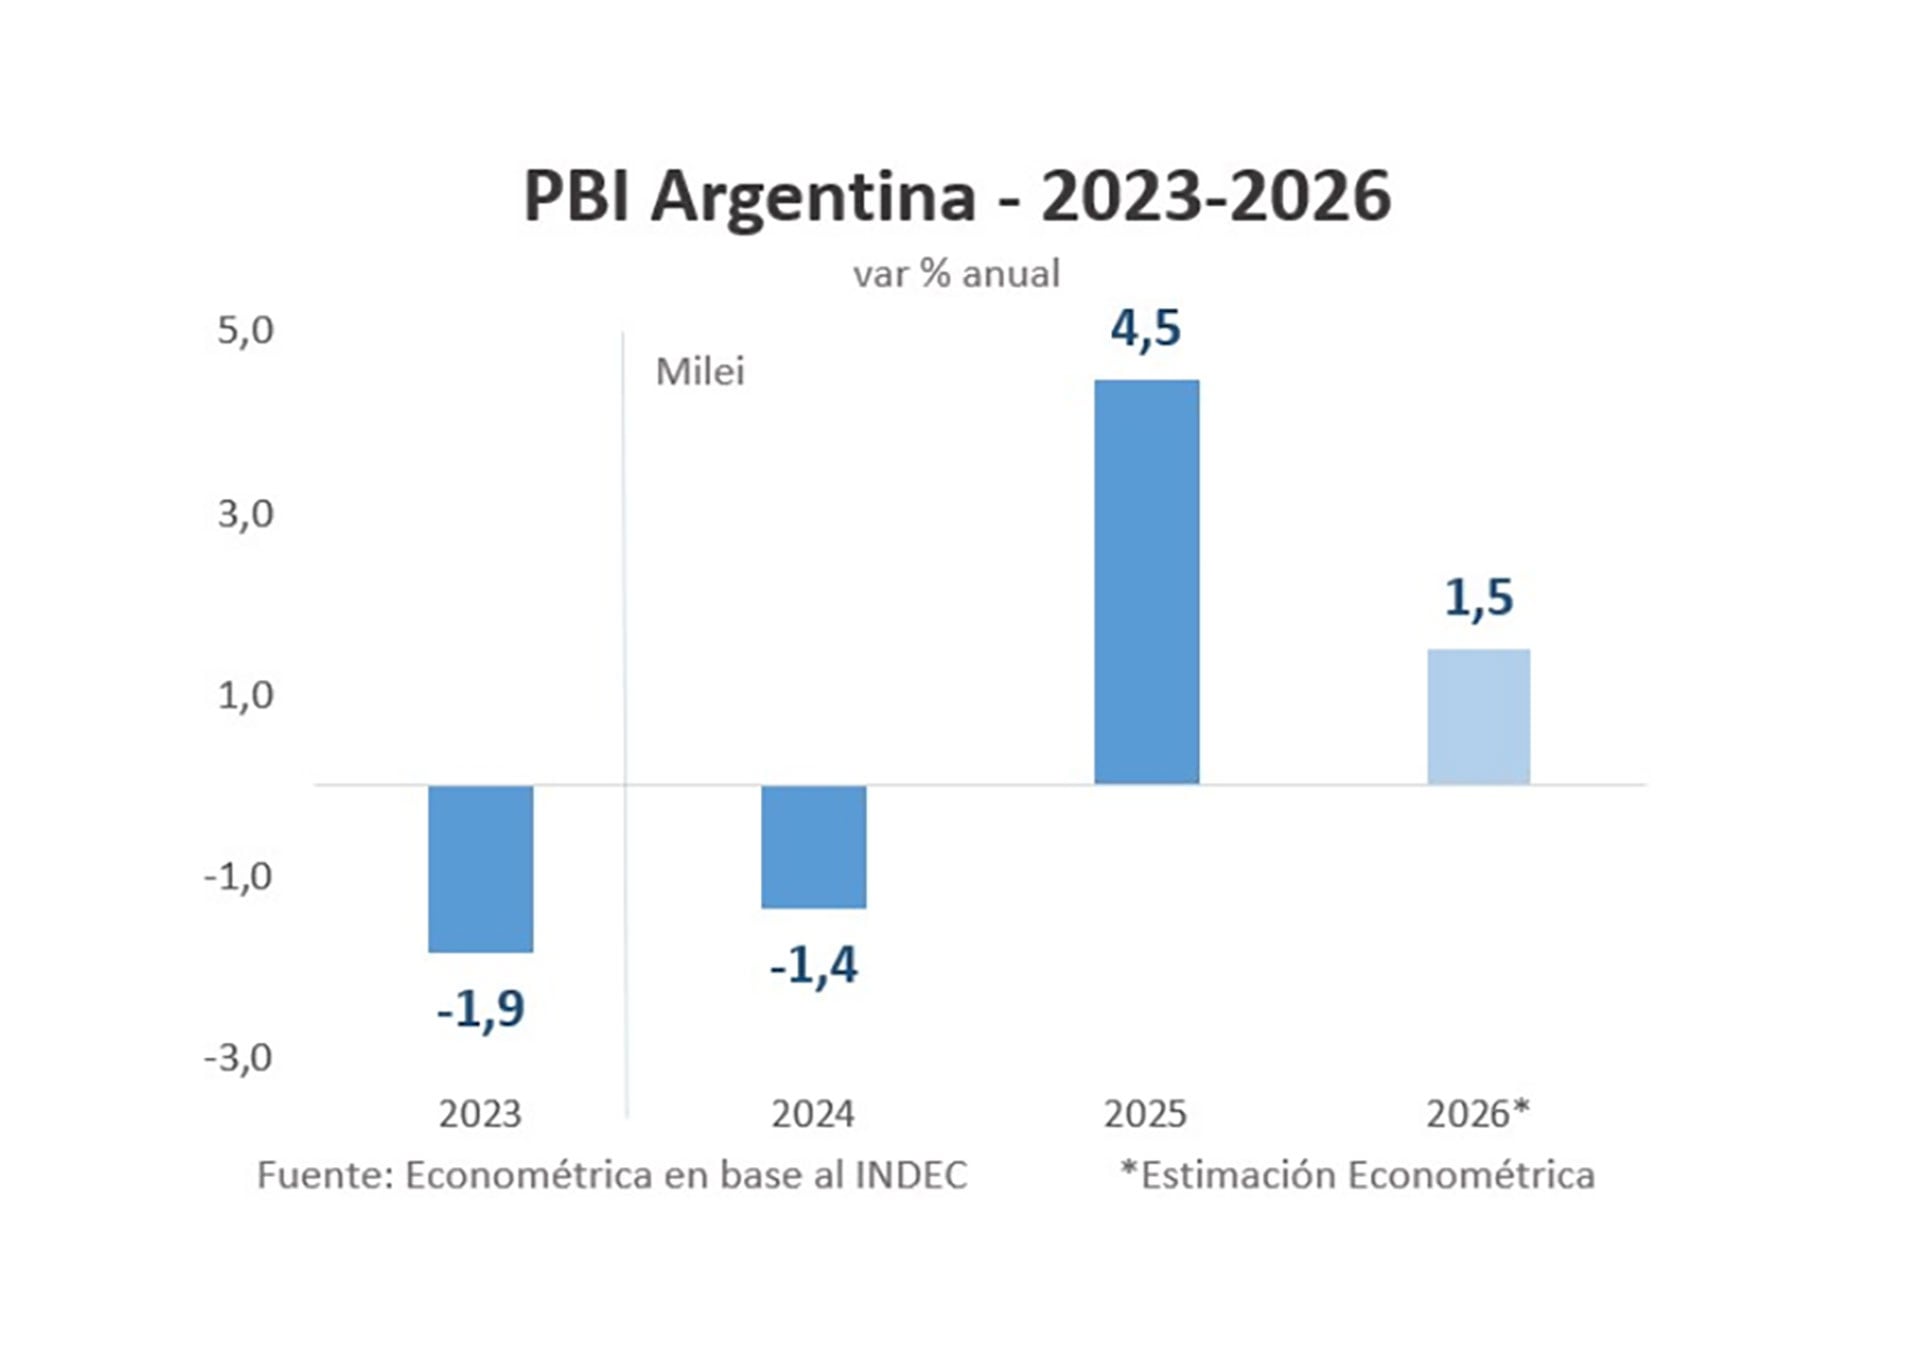
En 2025 la economía creció un 4,5%. Las proyecciones para este año se redujeron al 1,5%. Este resultado se explica por el dinamismo de las exportaciones, opacado por un notable freno en el consumo.
Ante el impacto en el nivel de actividad, el presente informe analiza el salto de irregularidad en la cartera de préstamos del último año, tanto del sistema bancario como del no bancario.
Salto en los atrasos
Tras el cambio de Gobierno en 2023, el crédito al sector privado se duplicó en términos reales, en buena medida gracias al equilibrio fiscal.
Con las cuentas públicas sin déficit, el Estado dejó de demandar financiamiento y el sistema financiero salió a buscar nuevos clientes en el sector privado. En números, el crédito bancario al sector privado saltó de 5% del PBI a 12% del PBI entre 2023 y 2025.
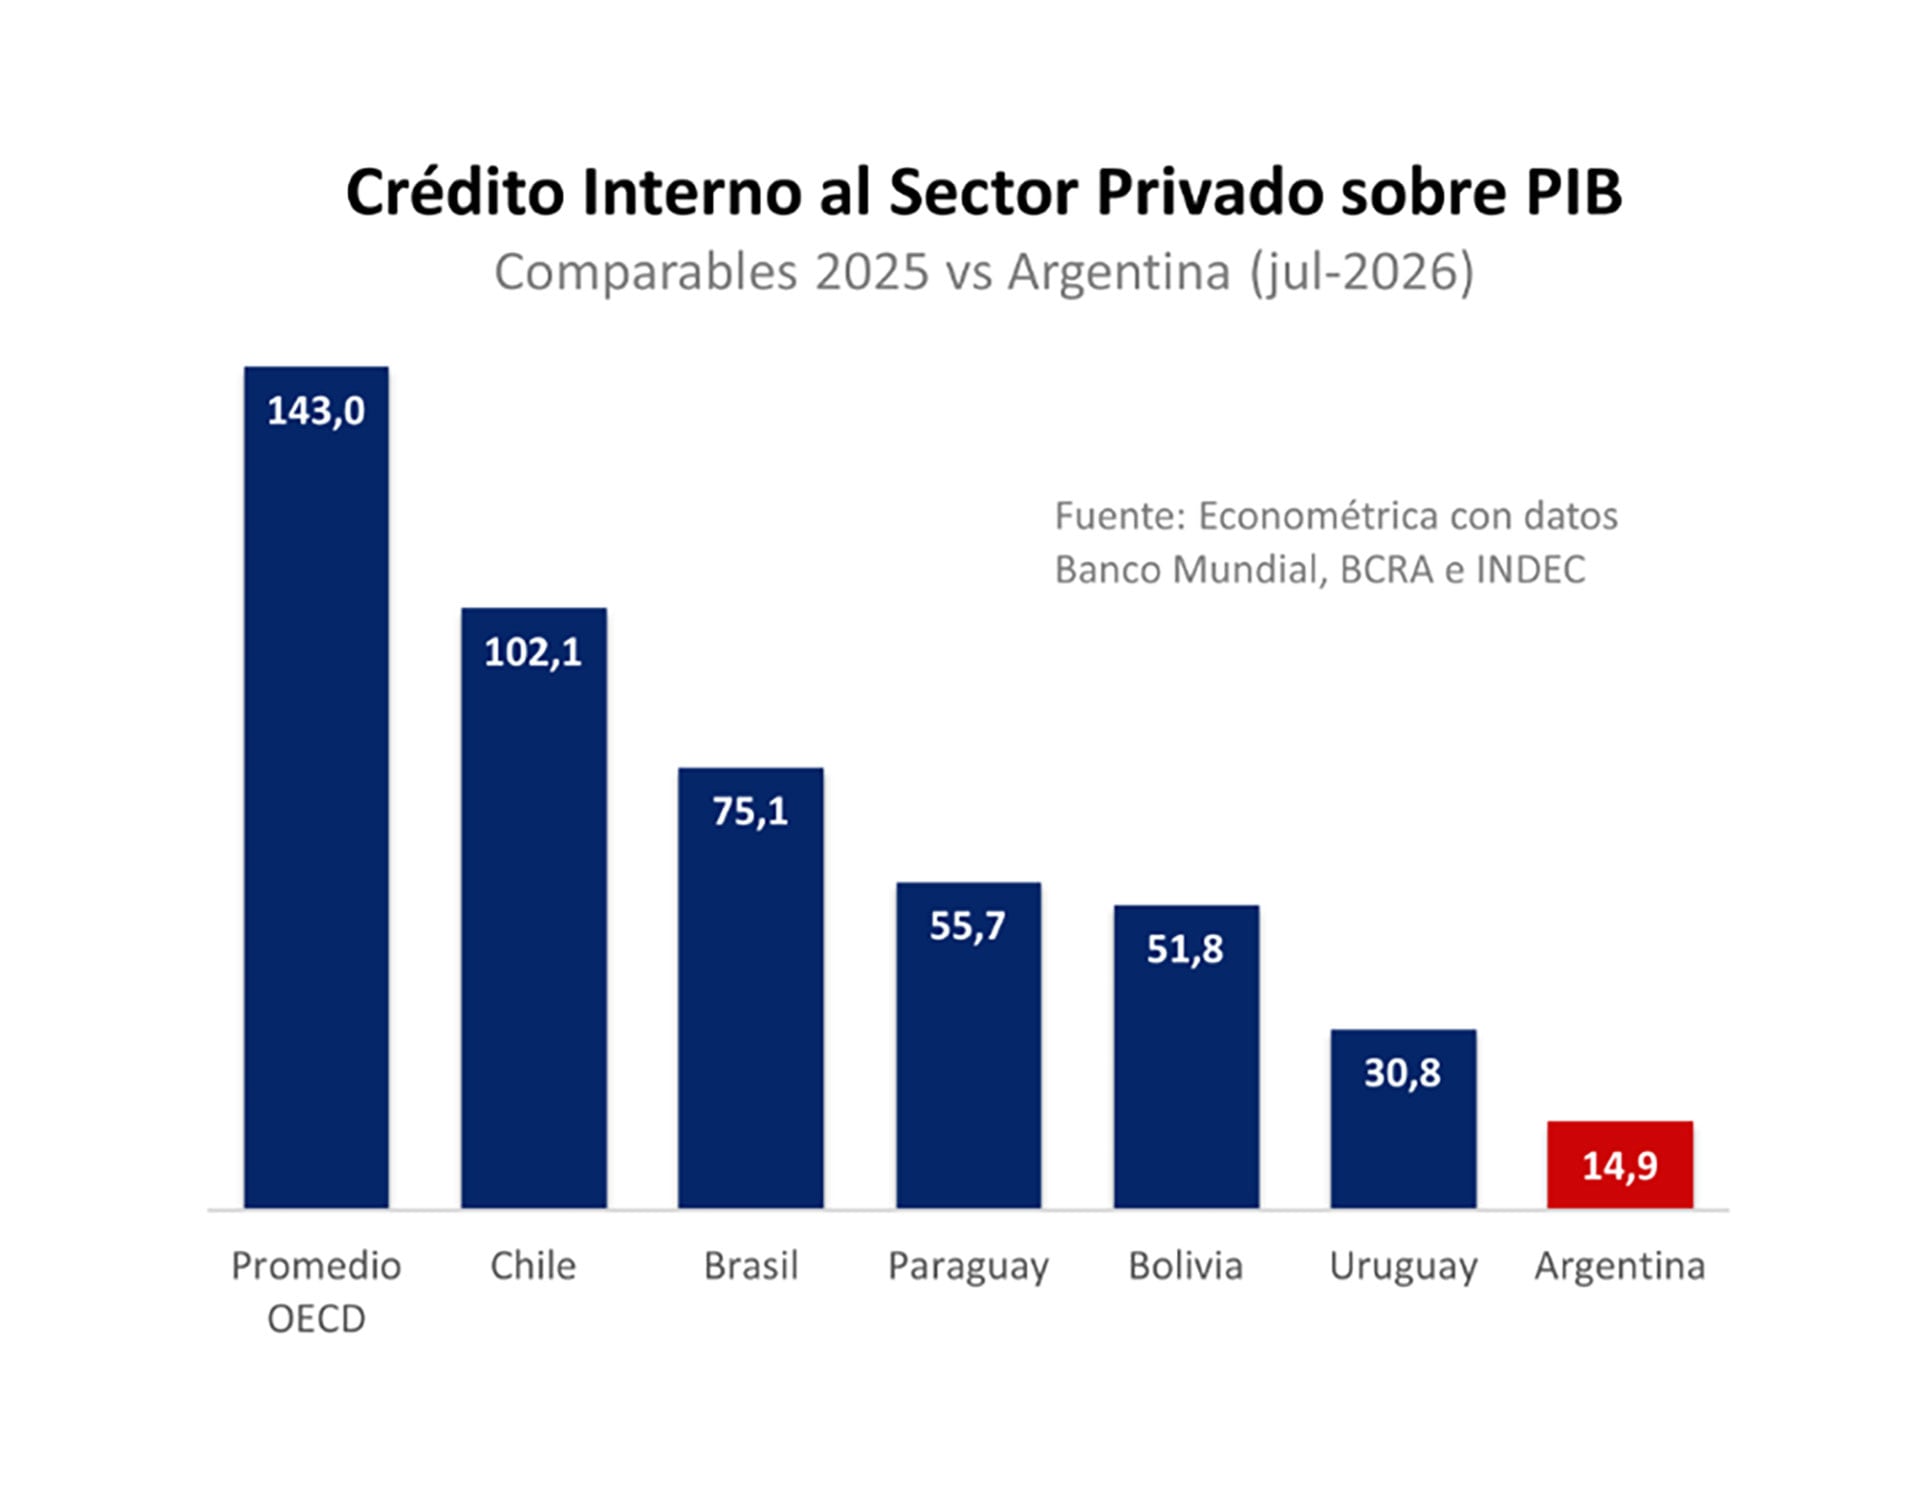
A pesar de esta expansión, Argentina continúa exhibiendo uno de los niveles de crédito al sector privado más bajos no solo frente a los países desarrollados, sino también frente a sus vecinos de la región.
Todo el crédito al sector privado suma actualmente 14,9% del PBI, monto que incluye tanto el crédito en pesos como en moneda extranjera y el crédito no bancario.
Todo el crédito al sector privado suma actualmente 14,9% del PBI
El 90% de todo el crédito lo otorga el sistema bancario tradicional. El 10% restante lo otorgan otras entidades no bancarias que fueron surgiendo con el avance de las nuevas tecnologías.
Un aspecto macroeconómico no menor: los bancos prestan dinero de los depósitos que captan, acto que activa la creación secundaria de dinero.
Las entidades no bancarias, en cambio, prestan dinero propio y no tienen impacto en esa creación secundaria —el dinero pasa de la cuenta de un privado a otro—.
La cartera irregular en bancos equivale a 1% del PBI, del 13% que prestan. En tanto, en no bancos la mora suma 0,5% del PBI, del 1,9% del PBI que prestan.
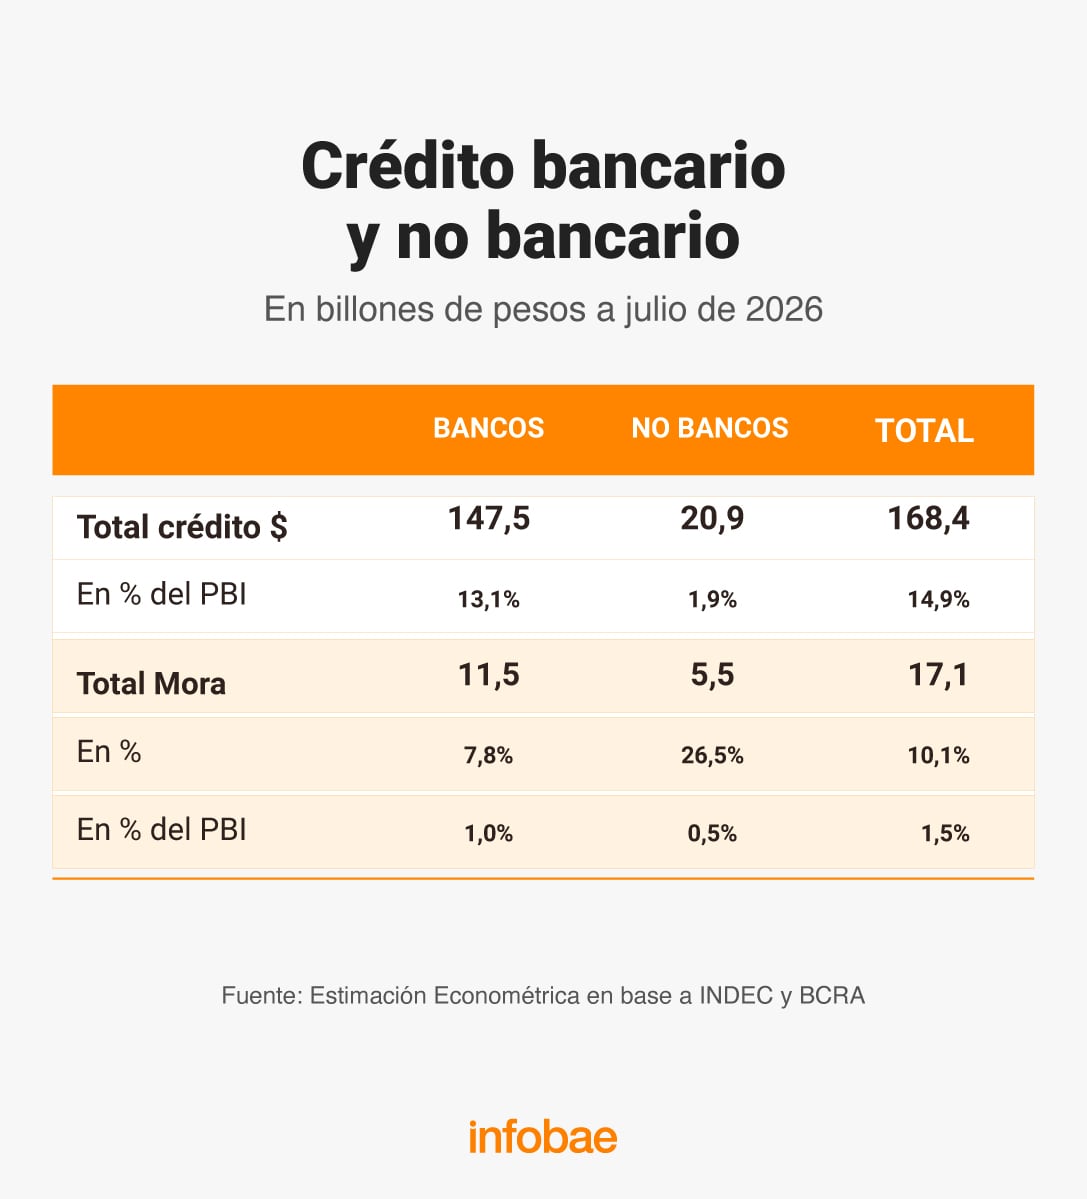
Los montos indican que el principal factor que afectó a la economía fue el freno en la expansión del crédito, más que el incremento de la mora.
Dónde se concentra el atraso
El crédito total del sistema financiero sumó $172 billones en julio último, repartidos prácticamente en partes iguales entre créditos a empresas y créditos a familias, otorgados tanto por bancos como por no bancos. De ese total, $17,7 billones se encontraban en situación irregular, equivalentes al 10,1% del total.
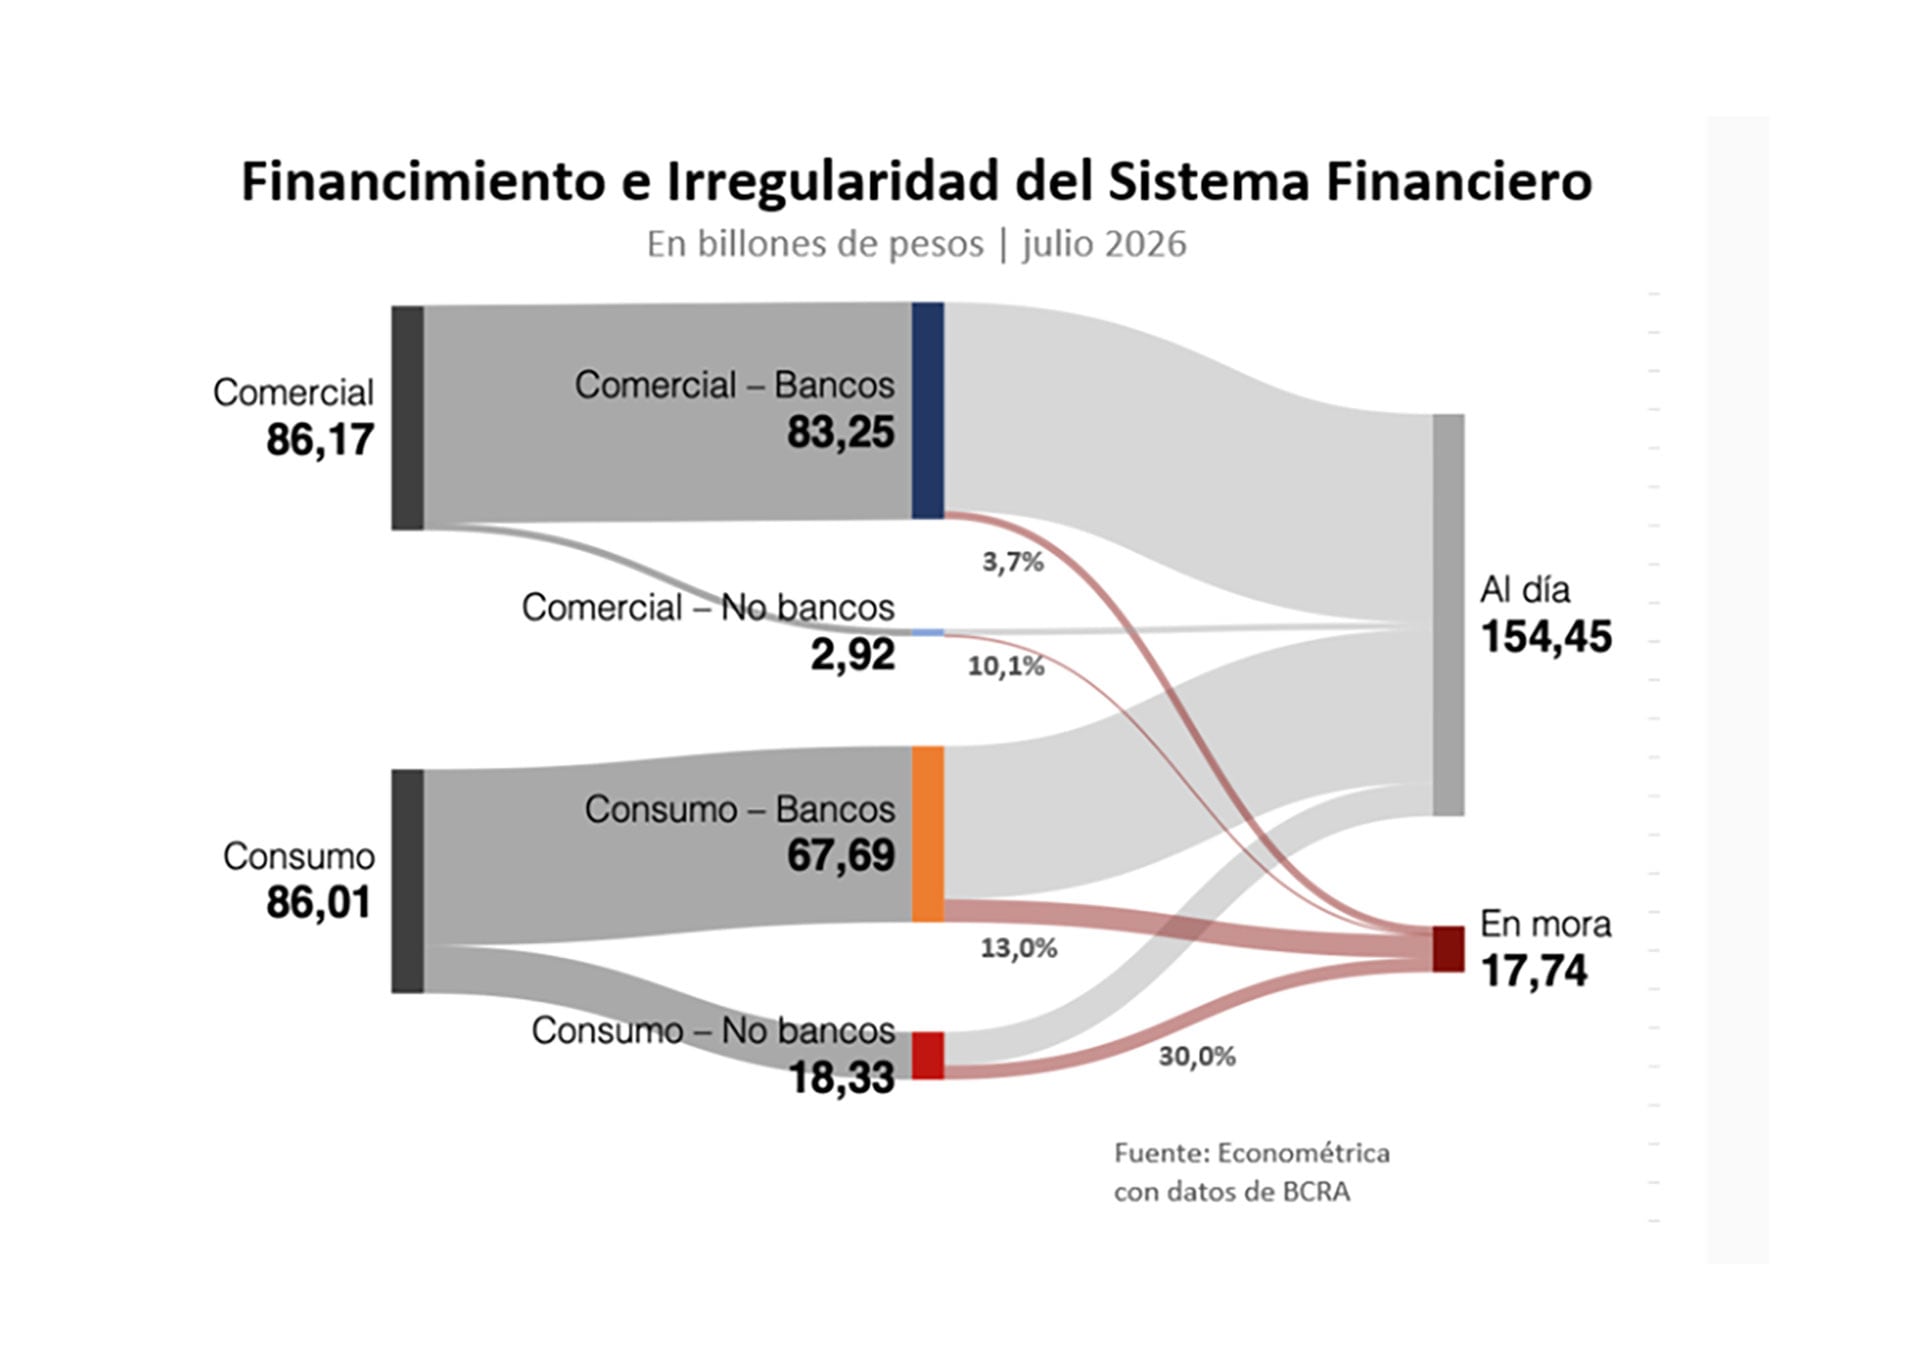
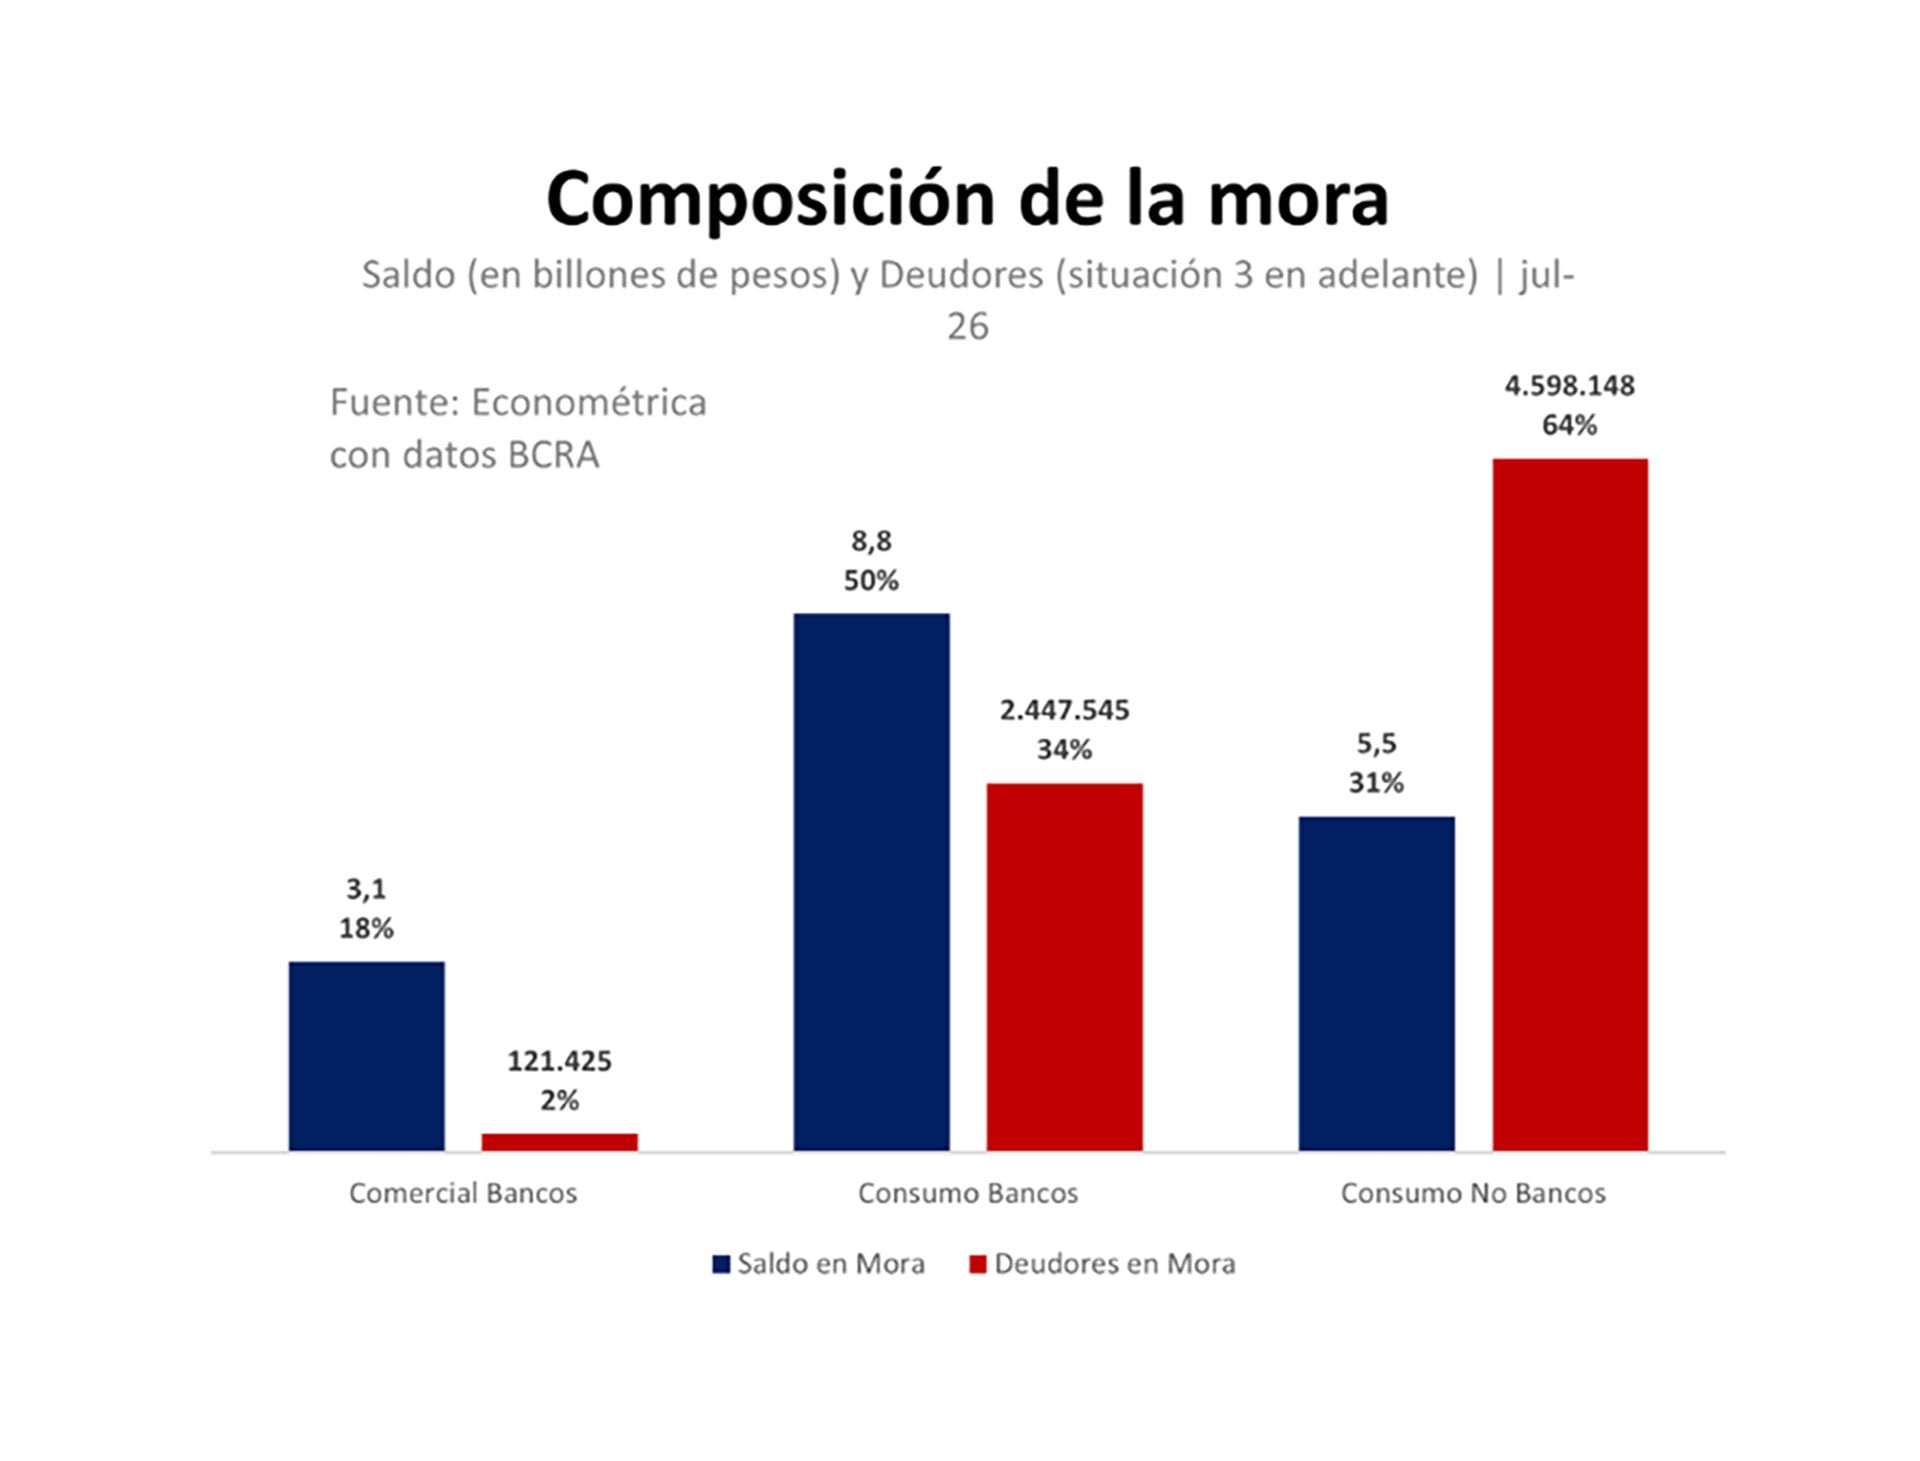
Al desagregar la mora, el 81% del saldo con más de noventa días de atraso se concentra en la cartera de consumo.
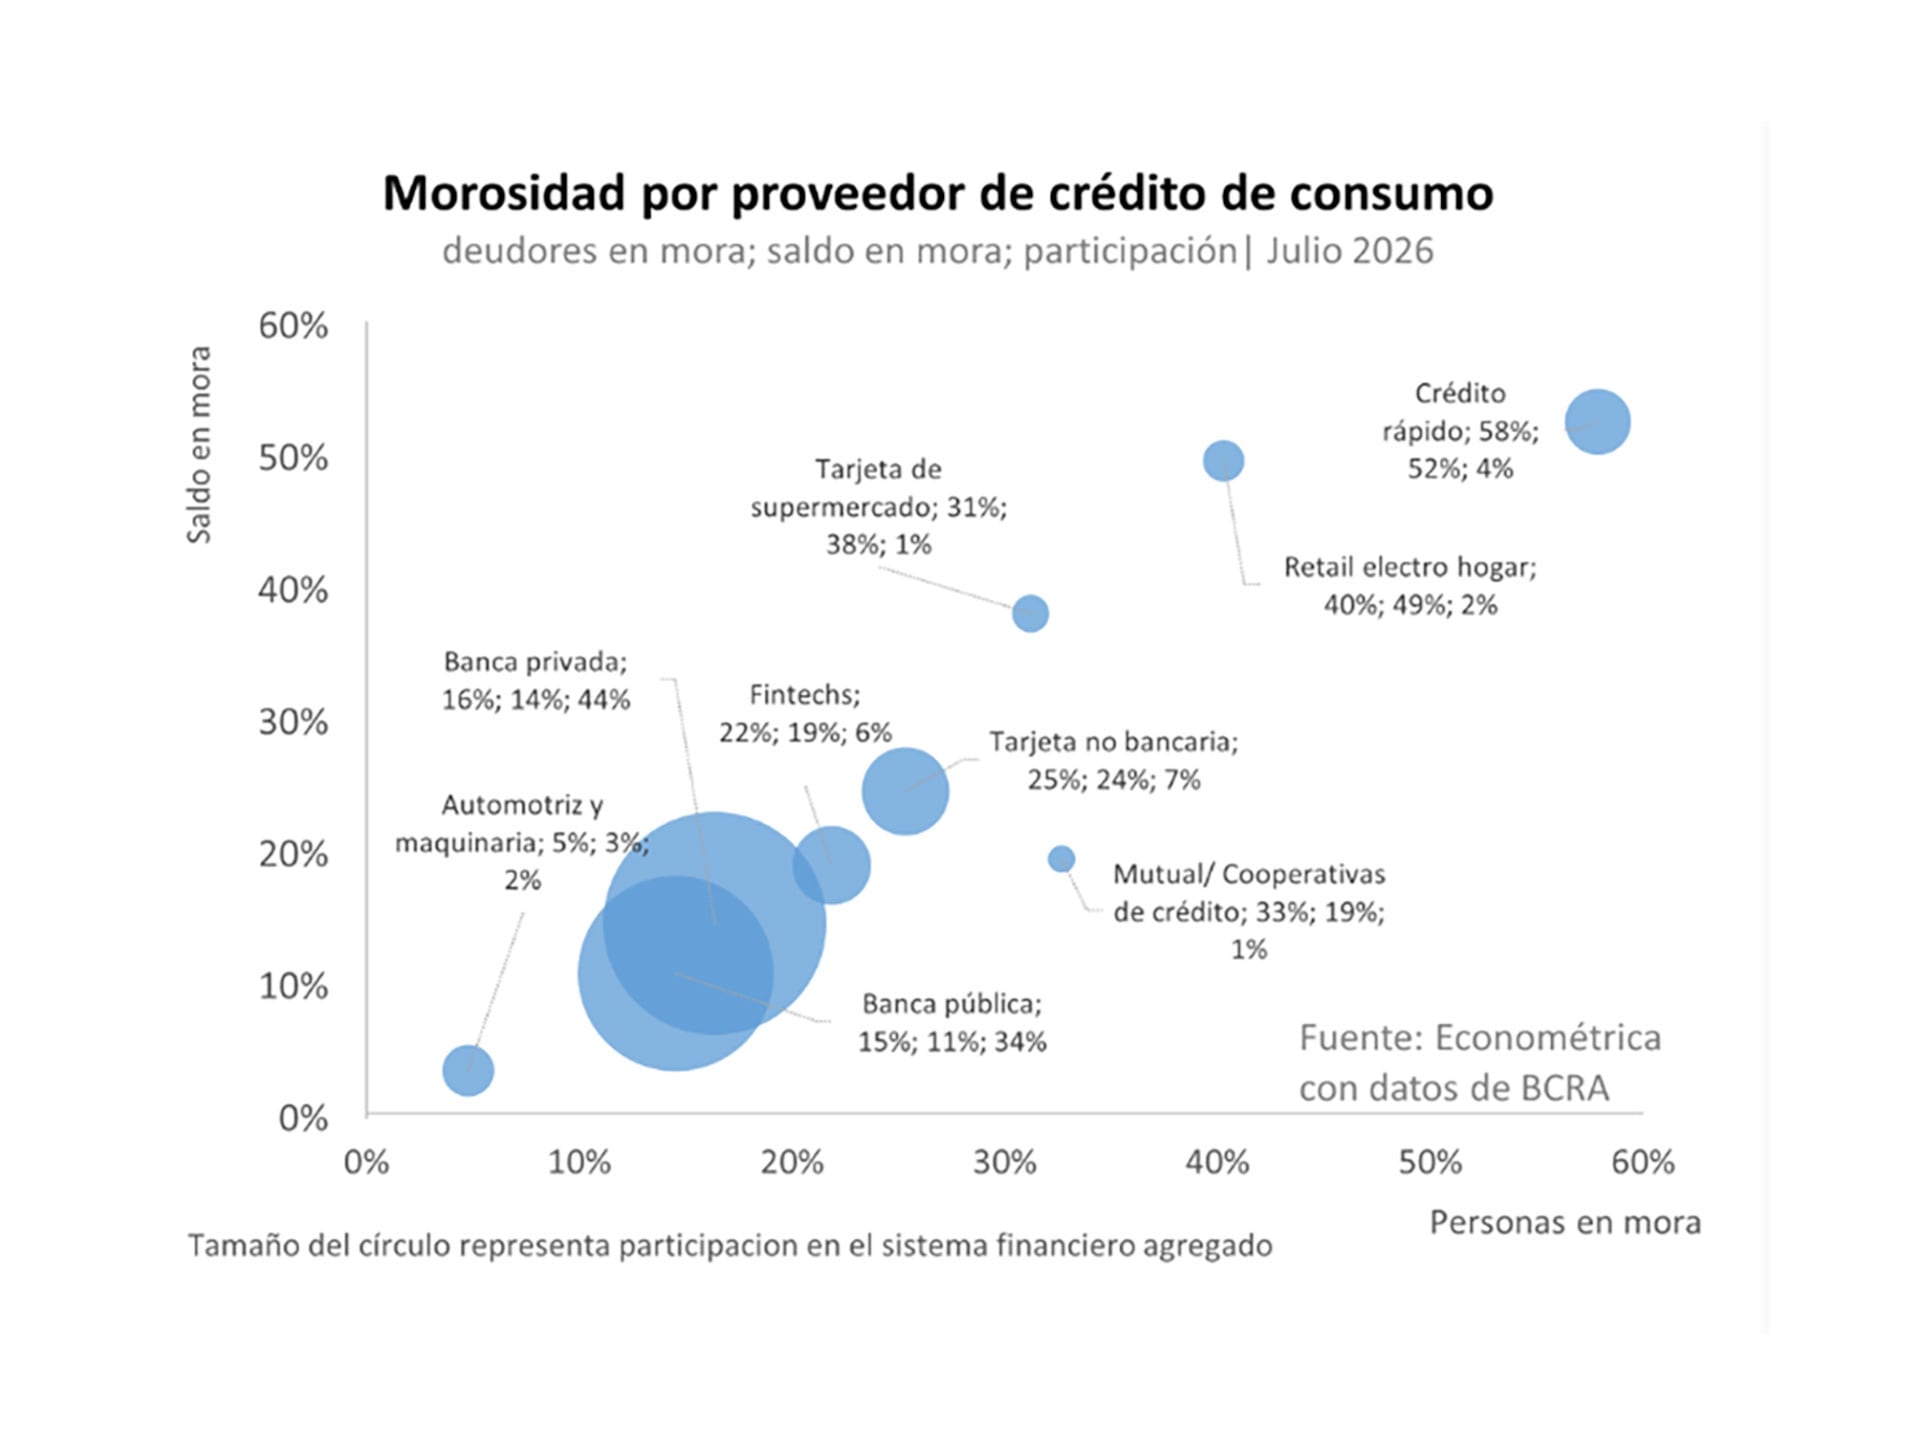
Por tipo de entidad, los proveedores de crédito no bancarios reúnen el 36% de los deudores morosos, con una irregularidad del 29,2%, mientras que los bancos explican el 64% de los deudores en mora, con una irregularidad del 12,9 por ciento.
La cartera comercial representa apenas el 18% del saldo irregular, concentrada casi por completo en los bancos, y registra una mora del 4% para el conjunto del sistema financiero.
La cartera comercial representa apenas el 18% del saldo irregular
Entre bancos y no bancos, cerca de 7 millones de personas registran alguna irregularidad en el pago del crédito: 2,5 millones en el sistema tradicional y cerca de 4,6 millones en no bancos.
La deuda impaga
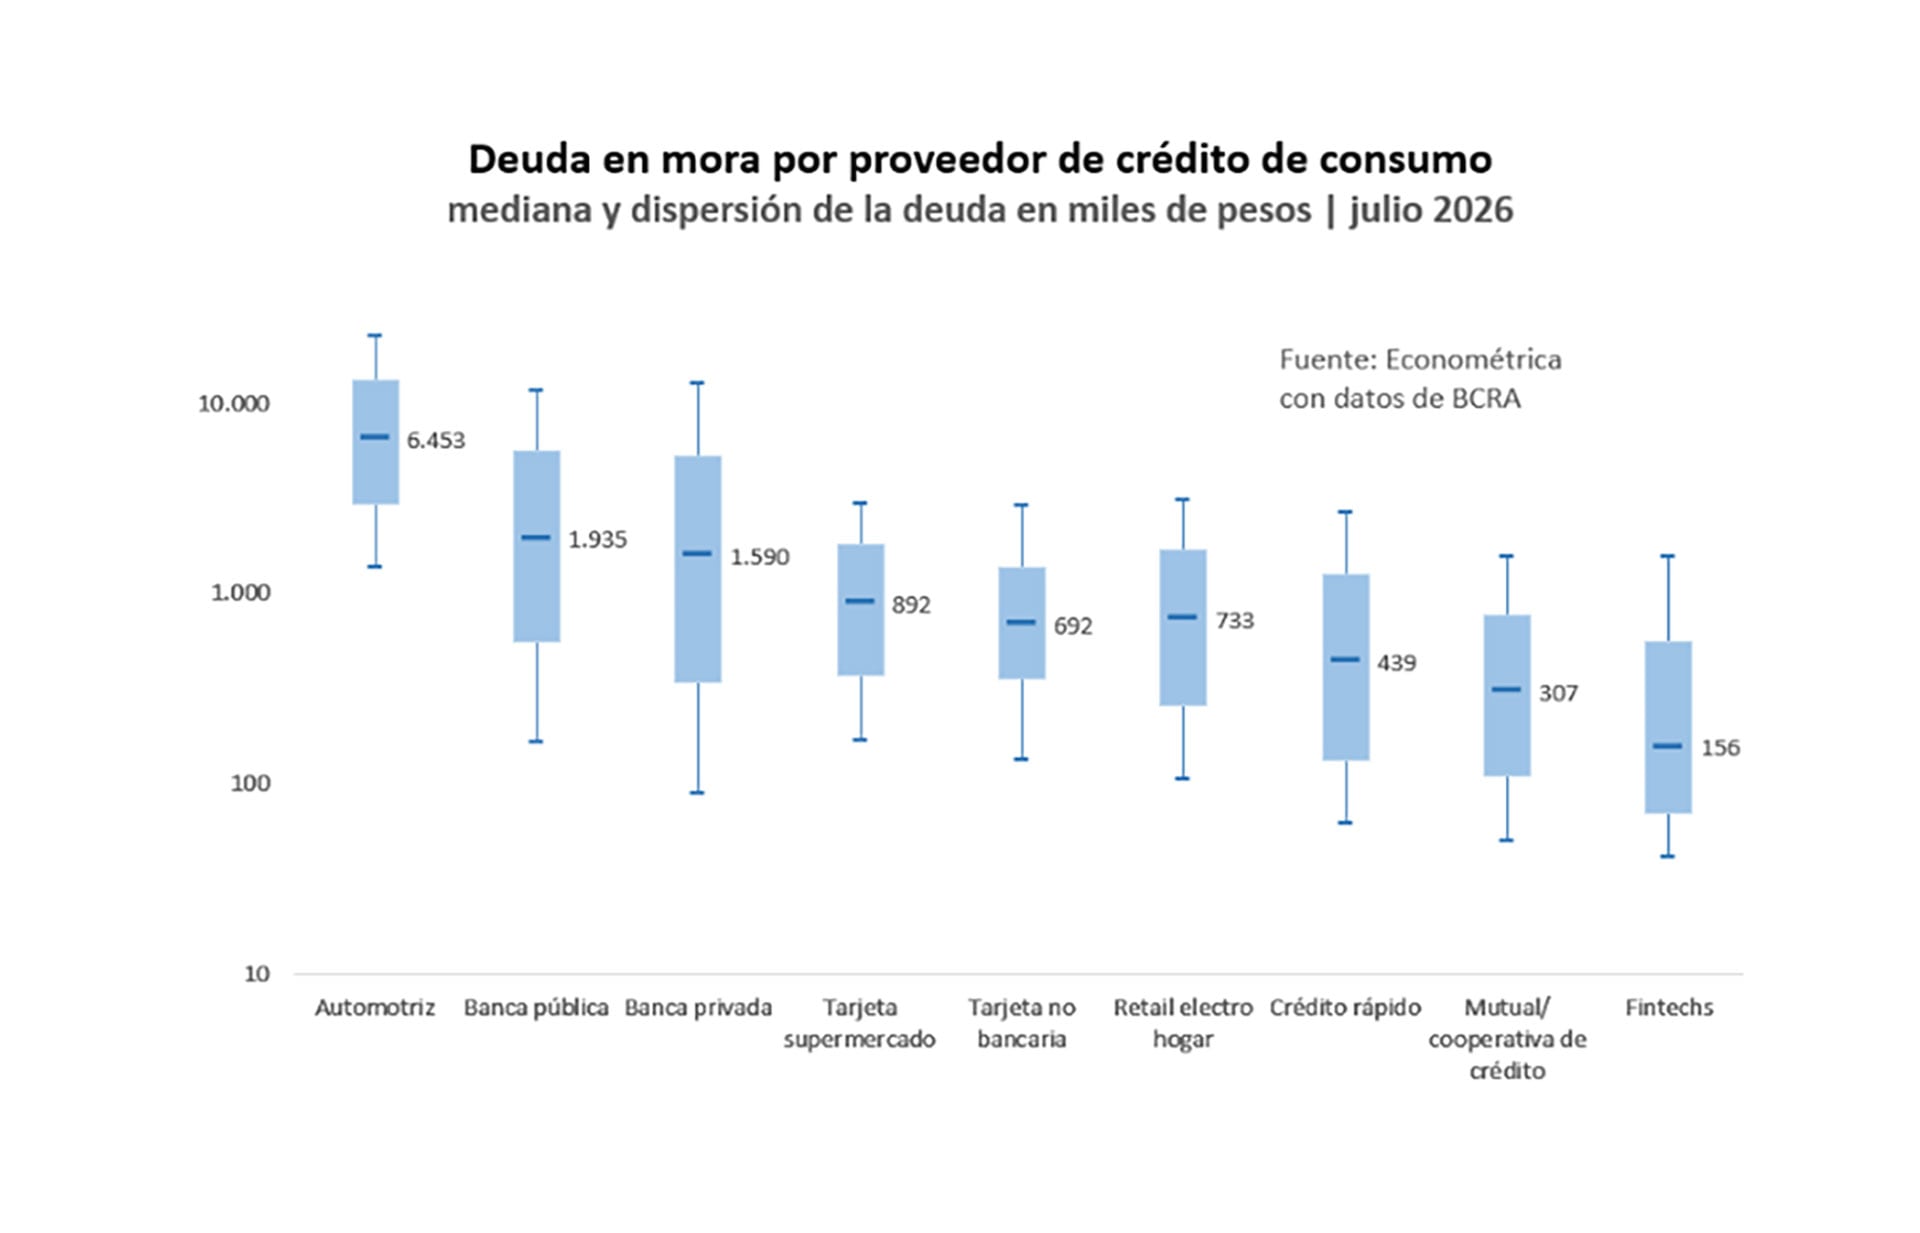
En el sistema financiero tradicional, el crédito promedio con mora ronda los $1,7 millones. Entre los proveedores no bancarios, el monto es más bajo: en tarjetas no bancarias ronda los $692 mil, mientras que en fintechs se ubicó en $156 mil.
El crédito no bancario llega también a clientes que no logran calificar en el sistema bancario tradicional. Por ello no debe sorprender que el universo de personas sea mayor, pero con montos de préstamos de mucho menor magnitud.
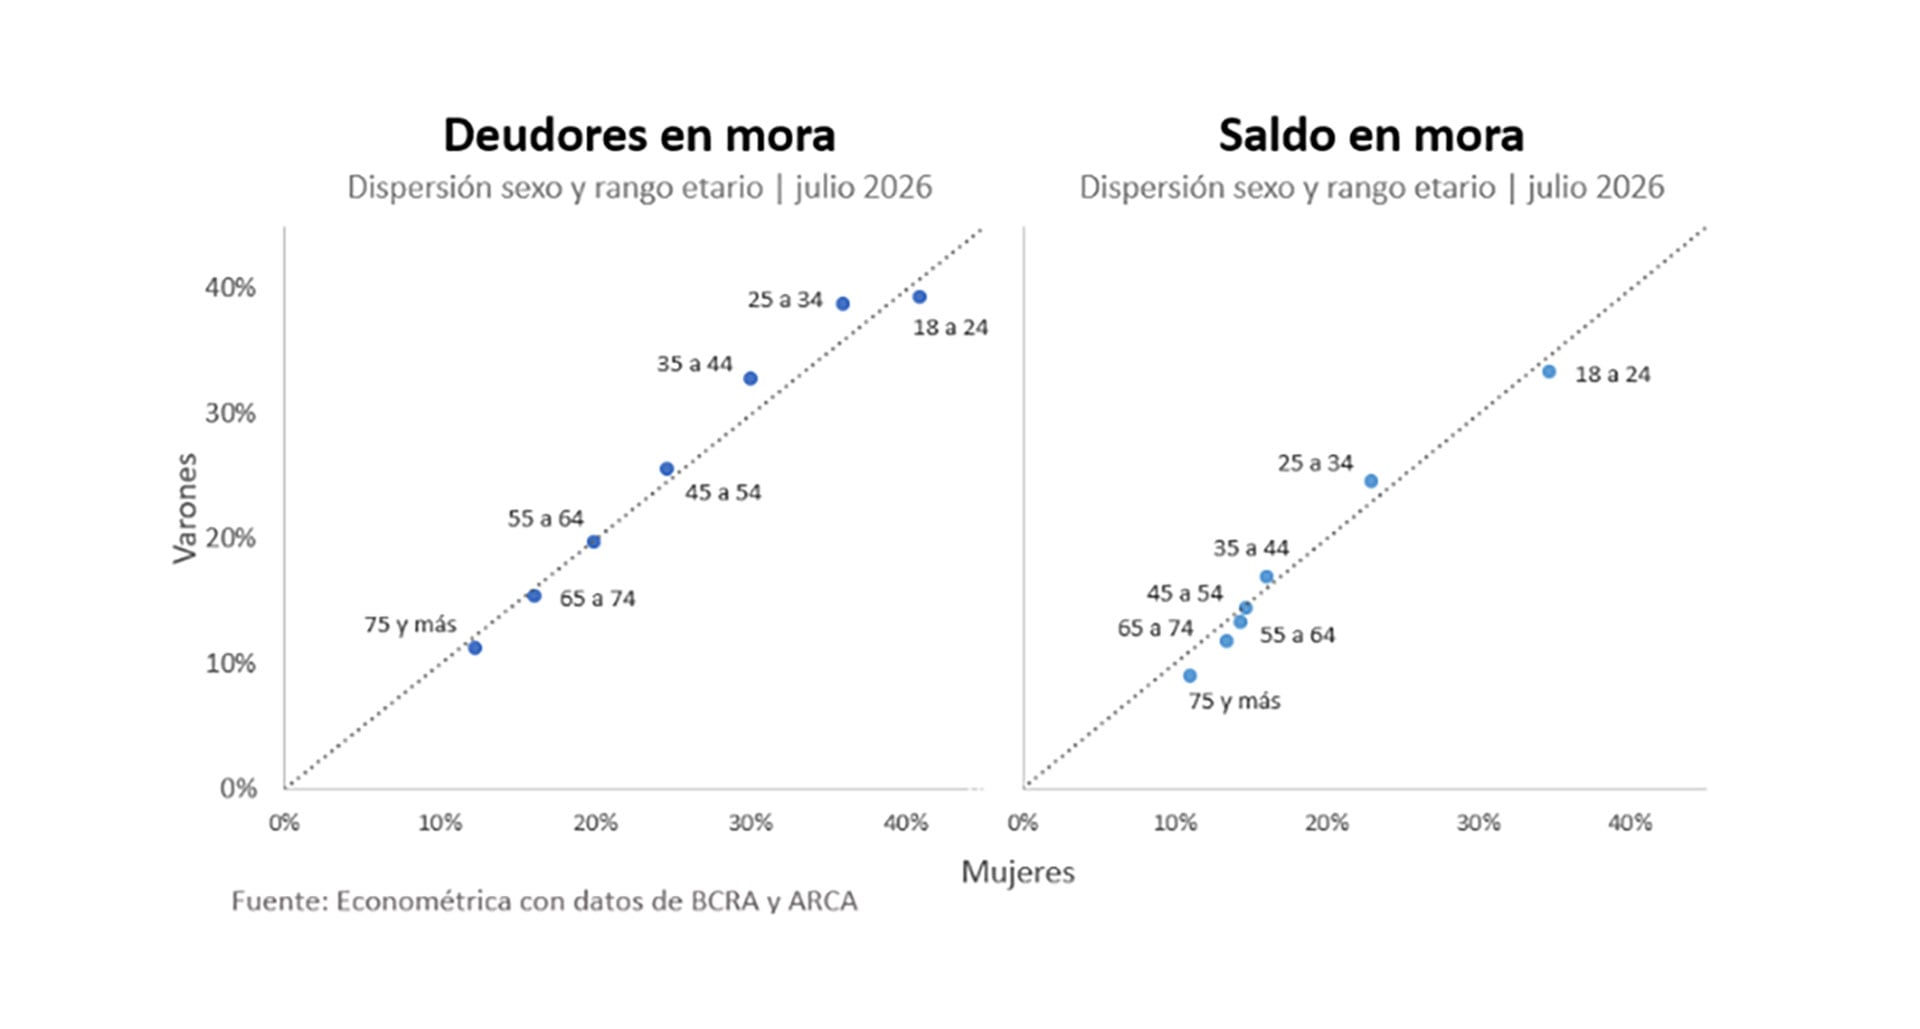
El género del deudor tiene poca incidencia en la morosidad. La edad, en cambio, marca una diferencia sustancial: los deudores más jóvenes presentan los mayores niveles de irregularidad.
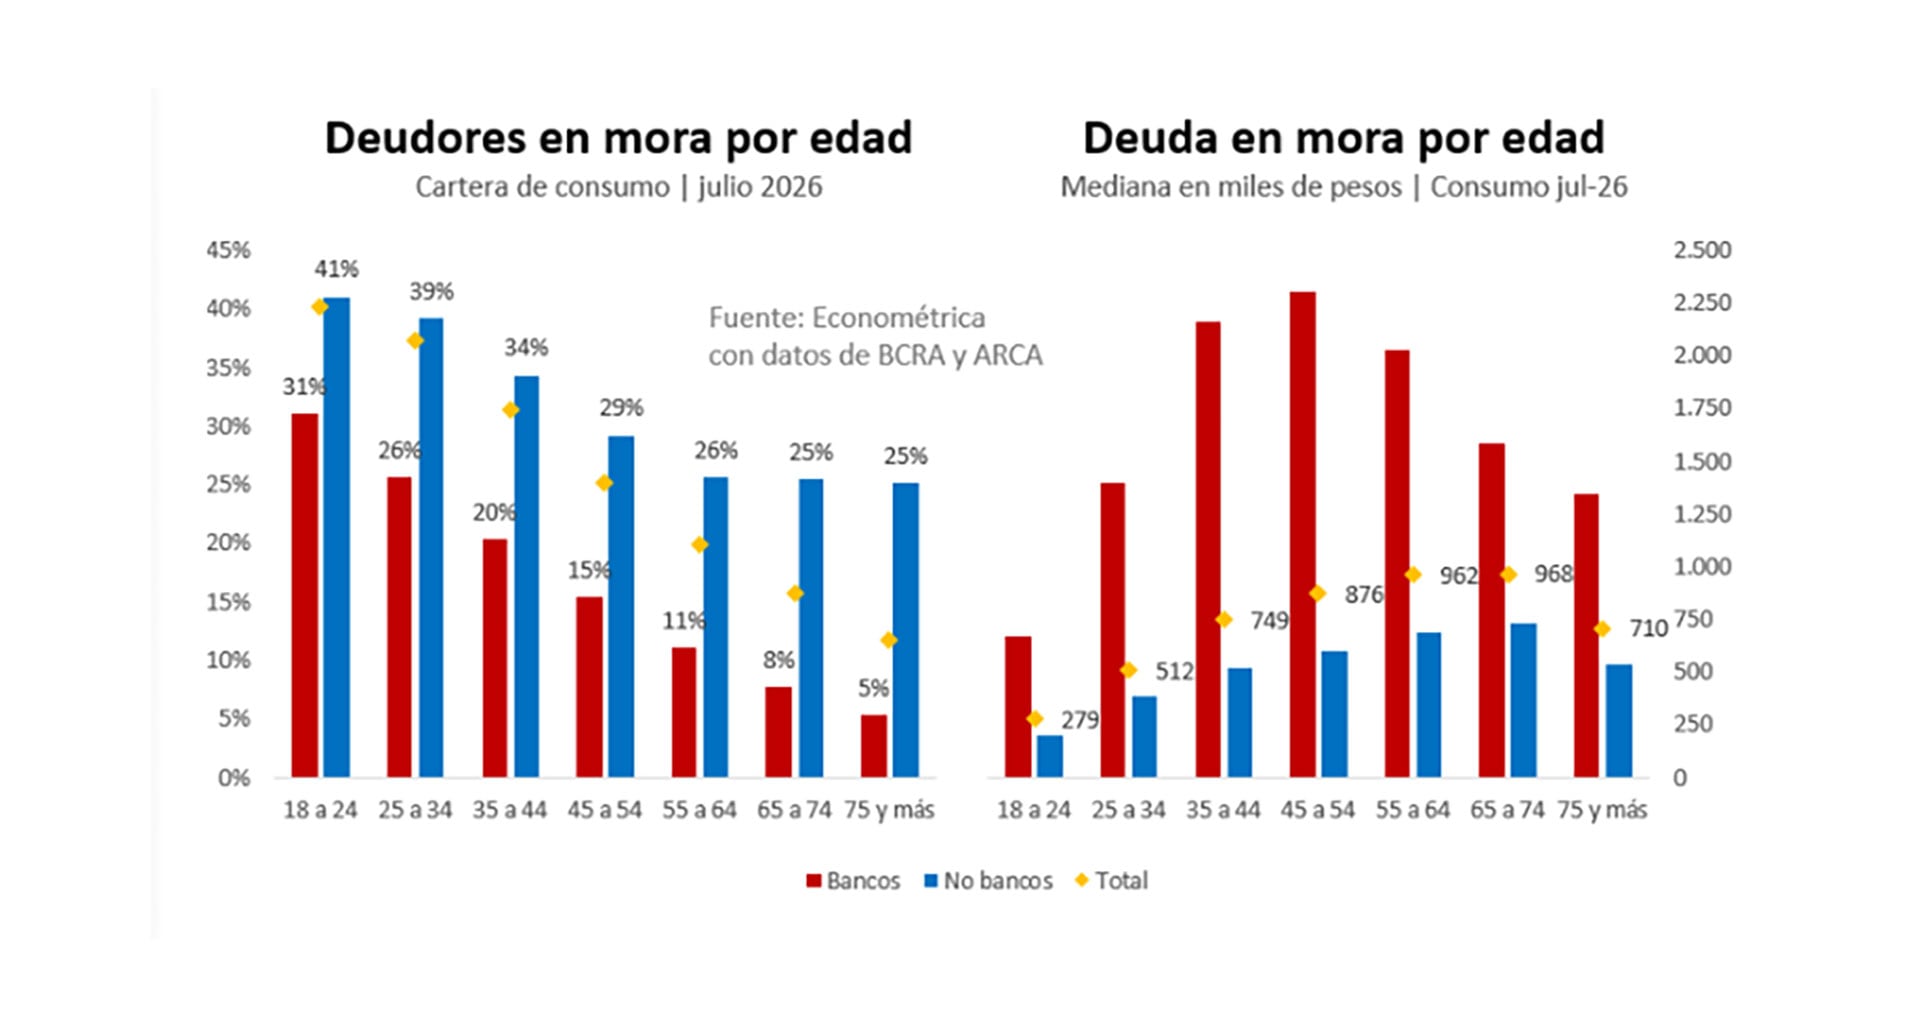
En los extremos, apenas el 12% de los deudores mayores de 75 años registra atrasos de más de noventa días, frente al 40% de mora para el rango etario de entre 18 y 24 años.
Sin embargo, la mitad de los deudores morosos menores de 24 años debe menos de $279 mil, mientras que la mediana de los mayores de 75 años asciende a $710 mil, según datos de julio.
Los jóvenes caen en mora con más frecuencia, pero por deudas menores.
El mapa de incumplimientos
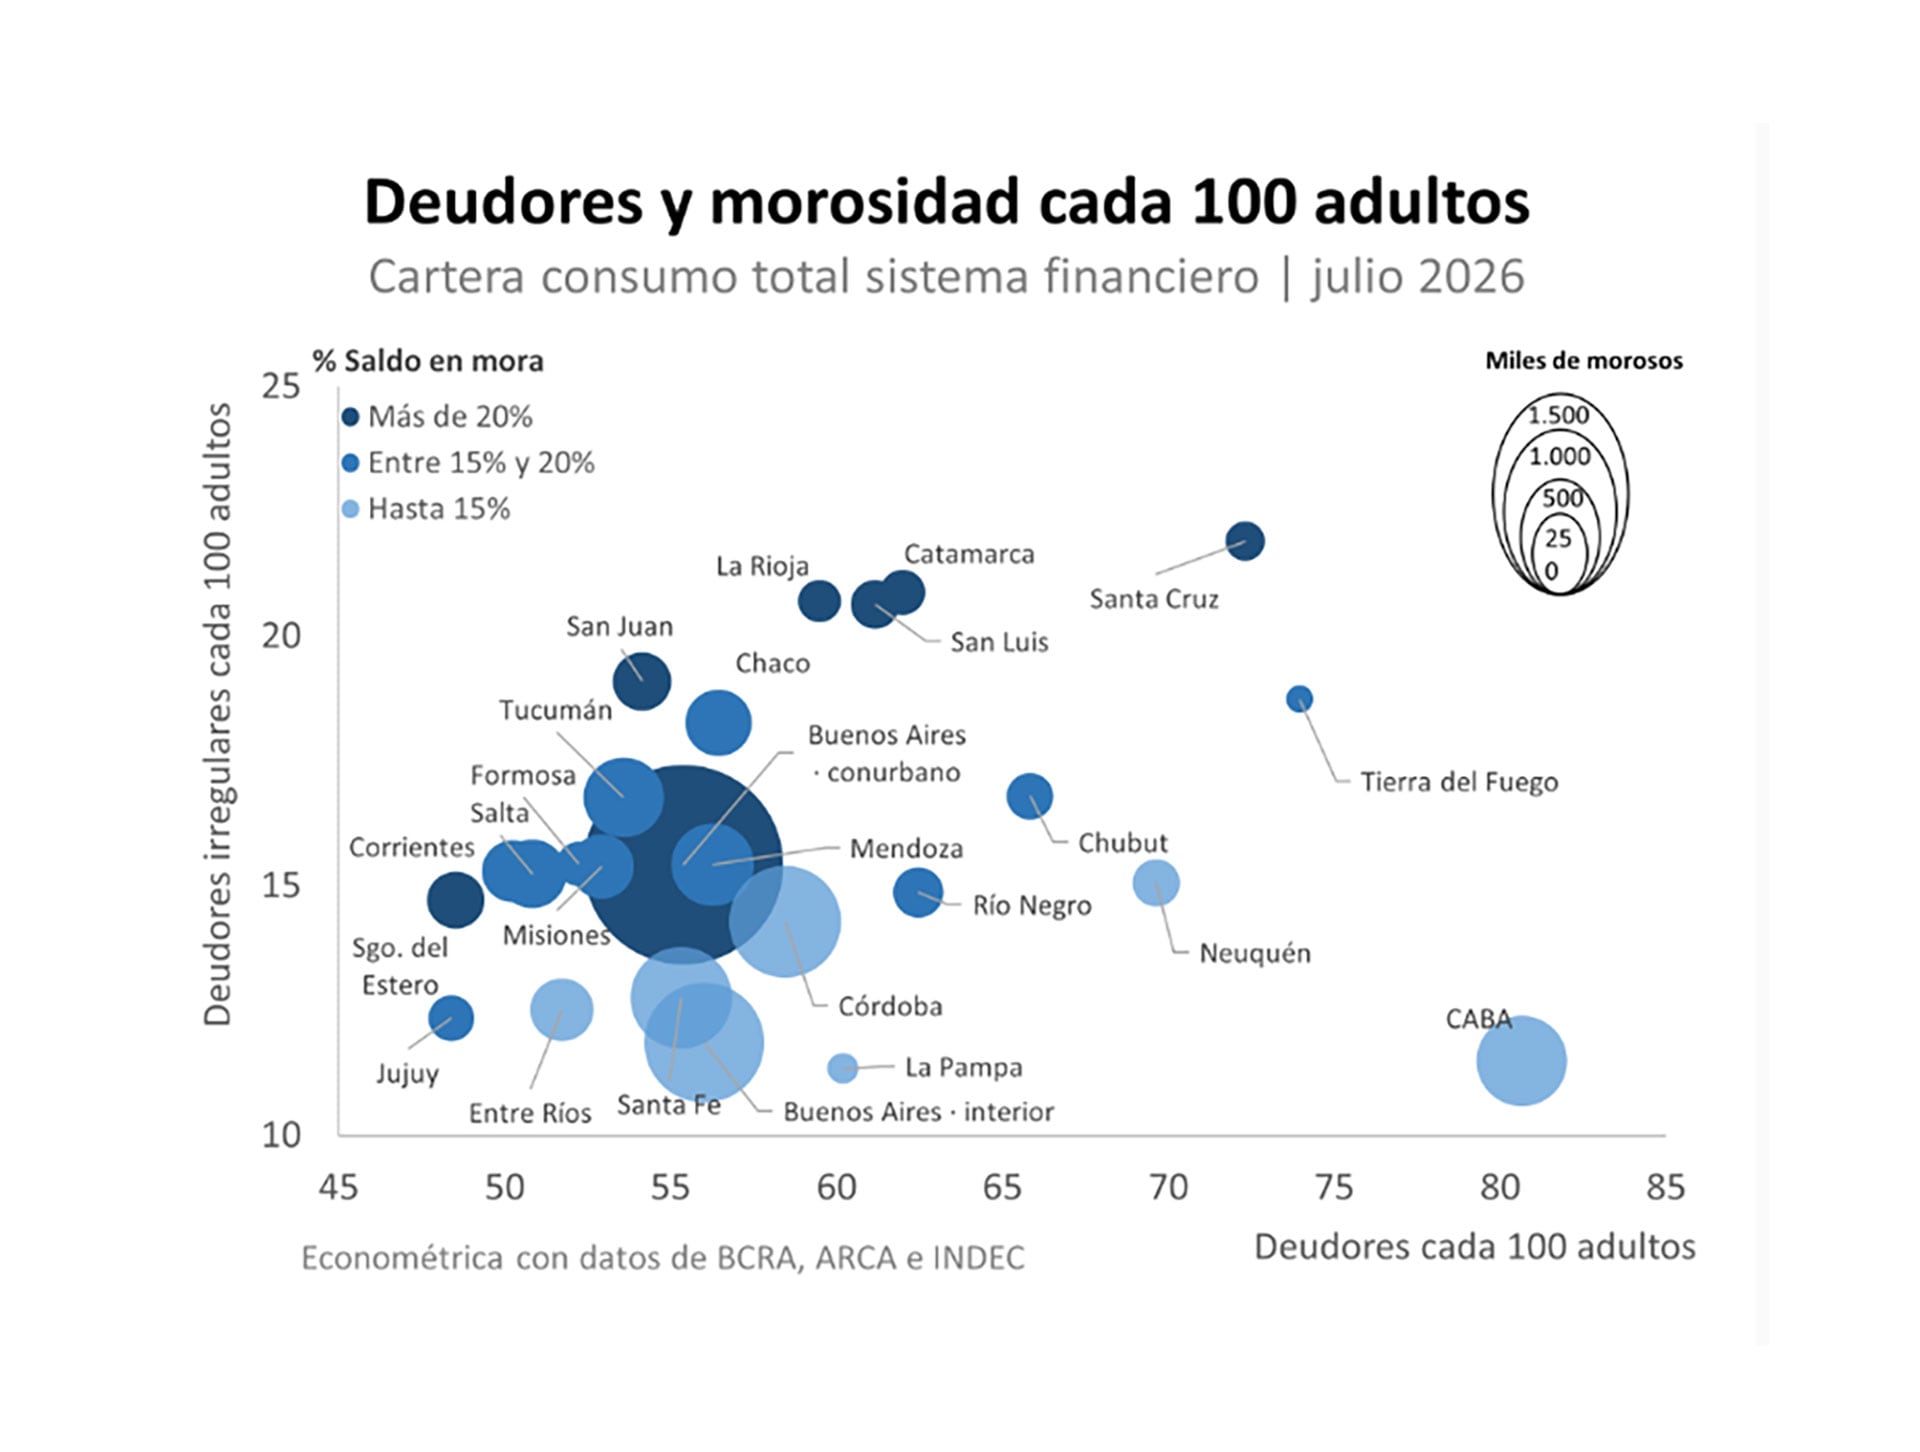
A nivel provincial, las jurisdicciones del Norte y de Cuyo concentran, en general, los mayores niveles de morosidad, tanto en proporción de deudores como en saldo de cartera irregular.
Las principales excepciones son el conurbano bonaerense y Santa Cruz, cuyos indicadores se ubican en niveles similares a los observados en el norte del país.
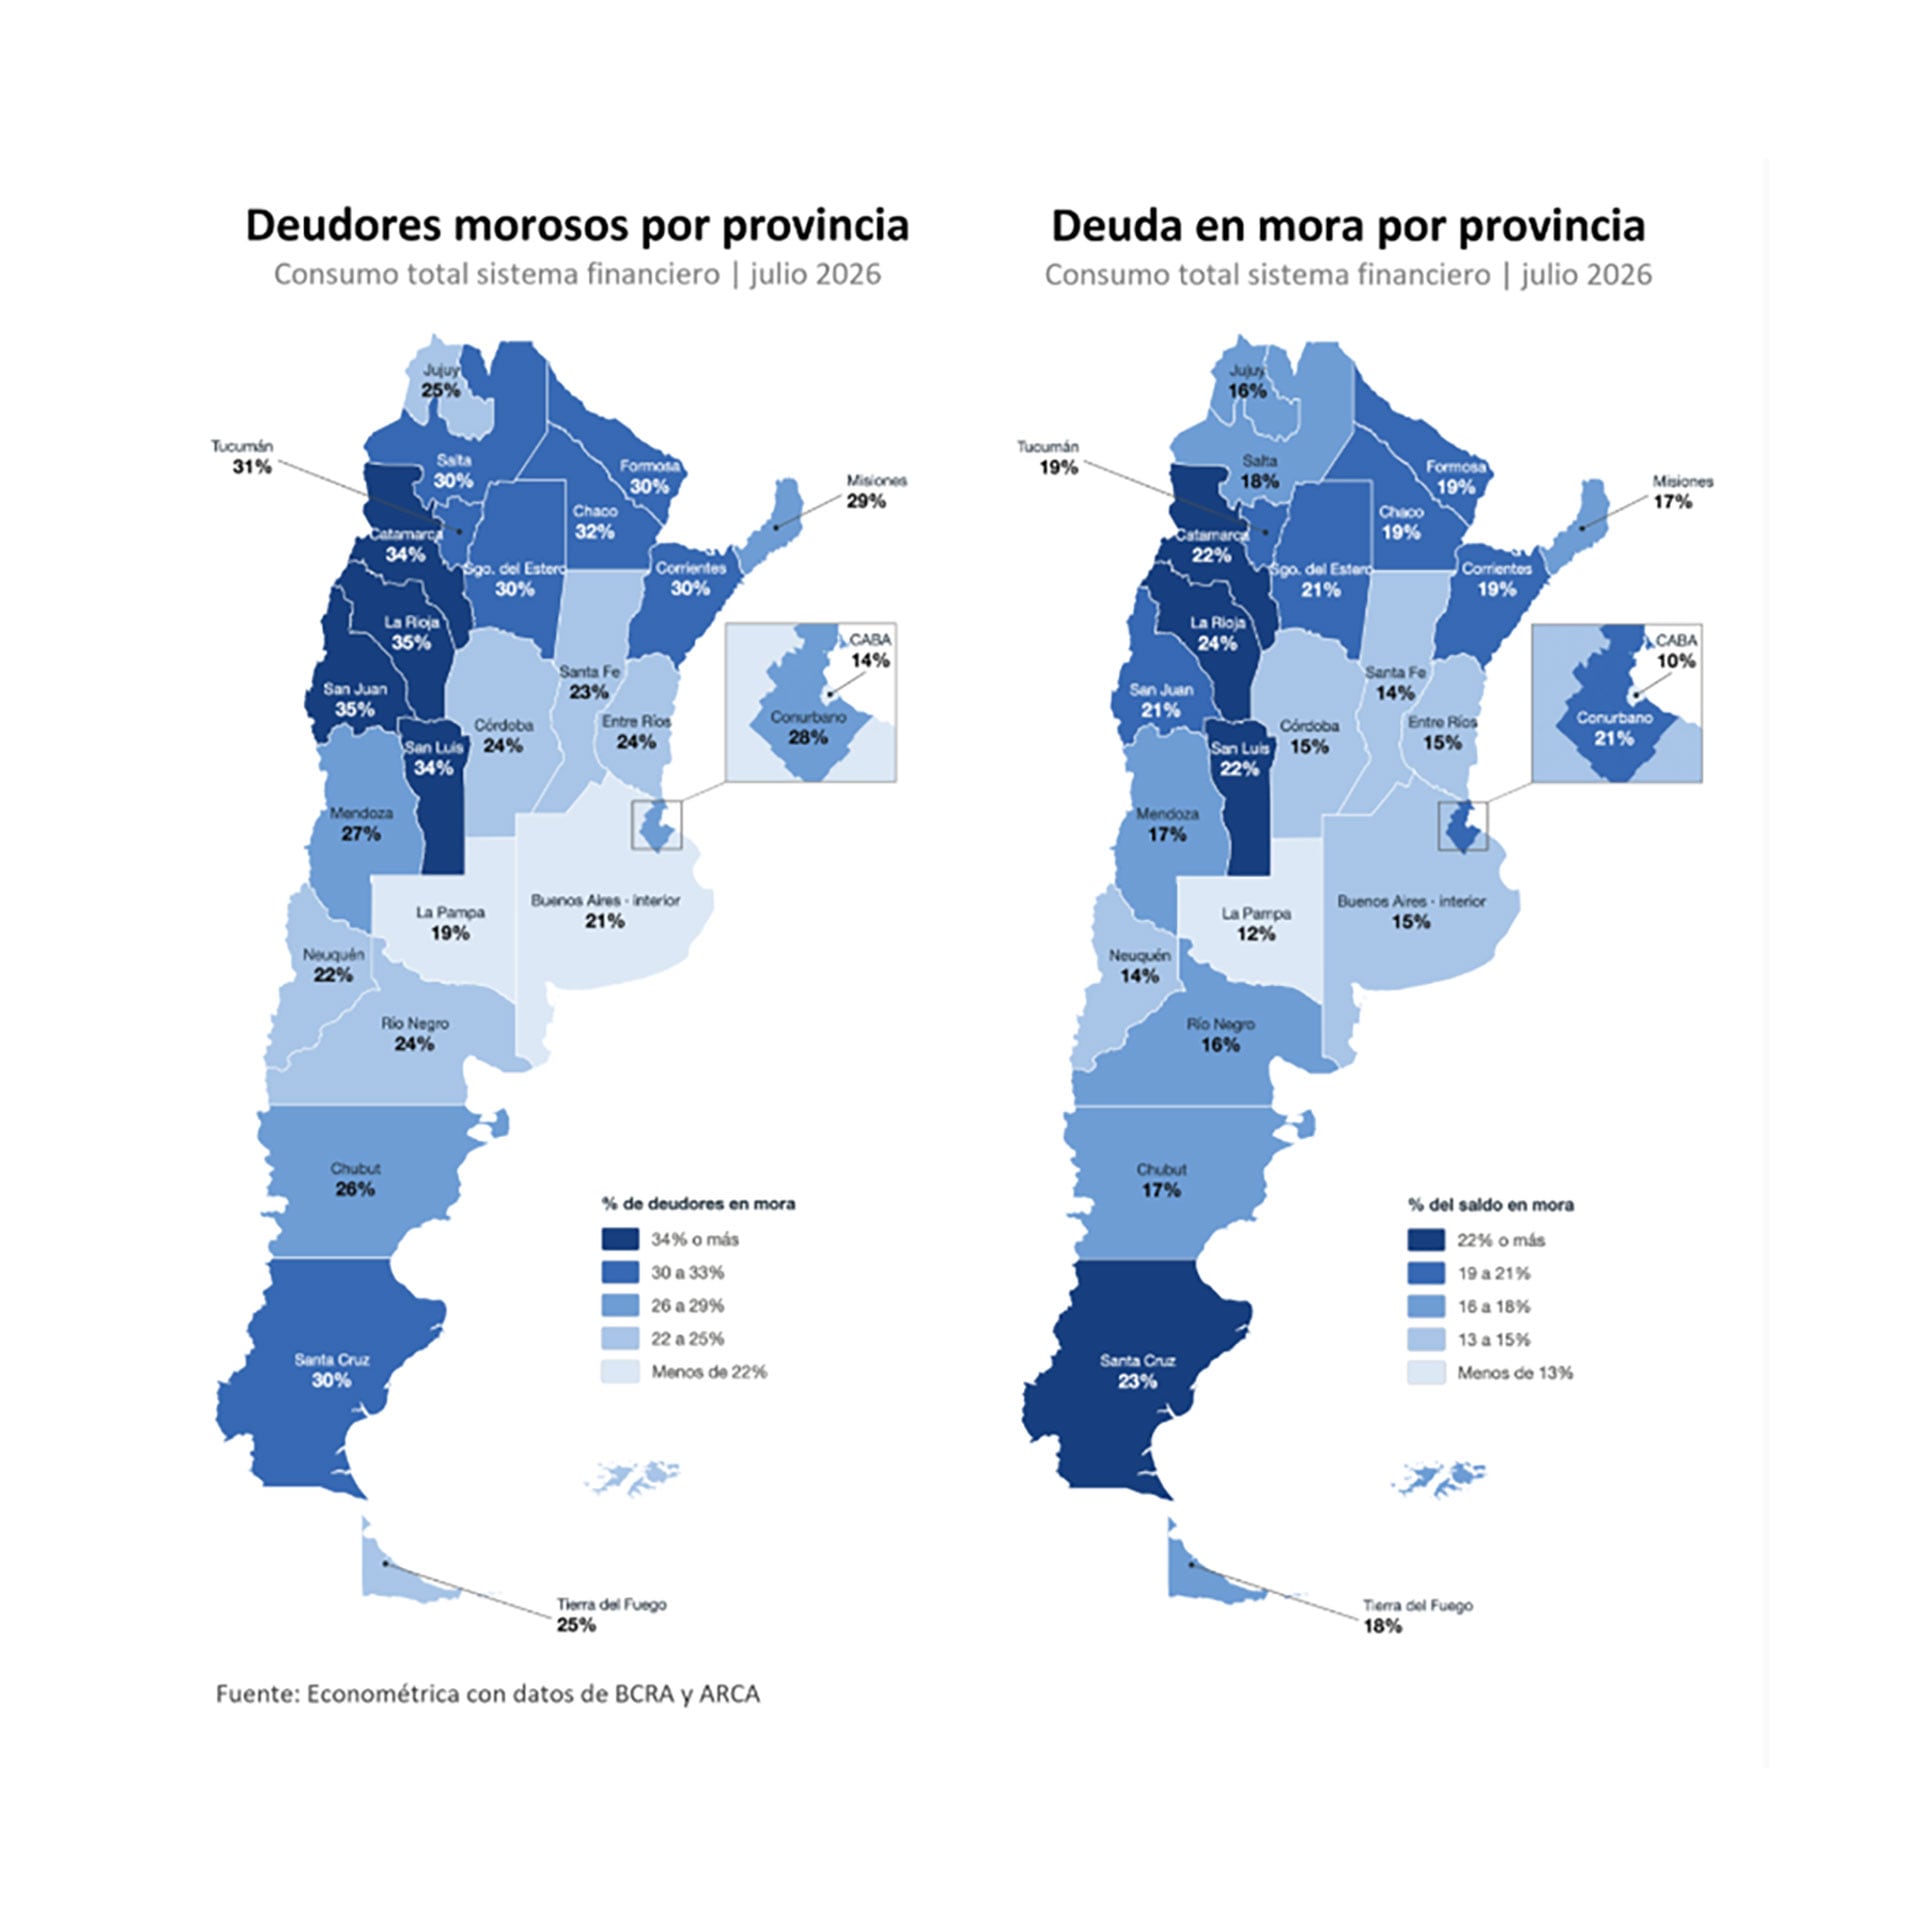
En el otro extremo, la región pampeana y la Ciudad de Buenos Aires registran los menores índices de deudores morosos y de deuda irregular del sistema financiero agregado.
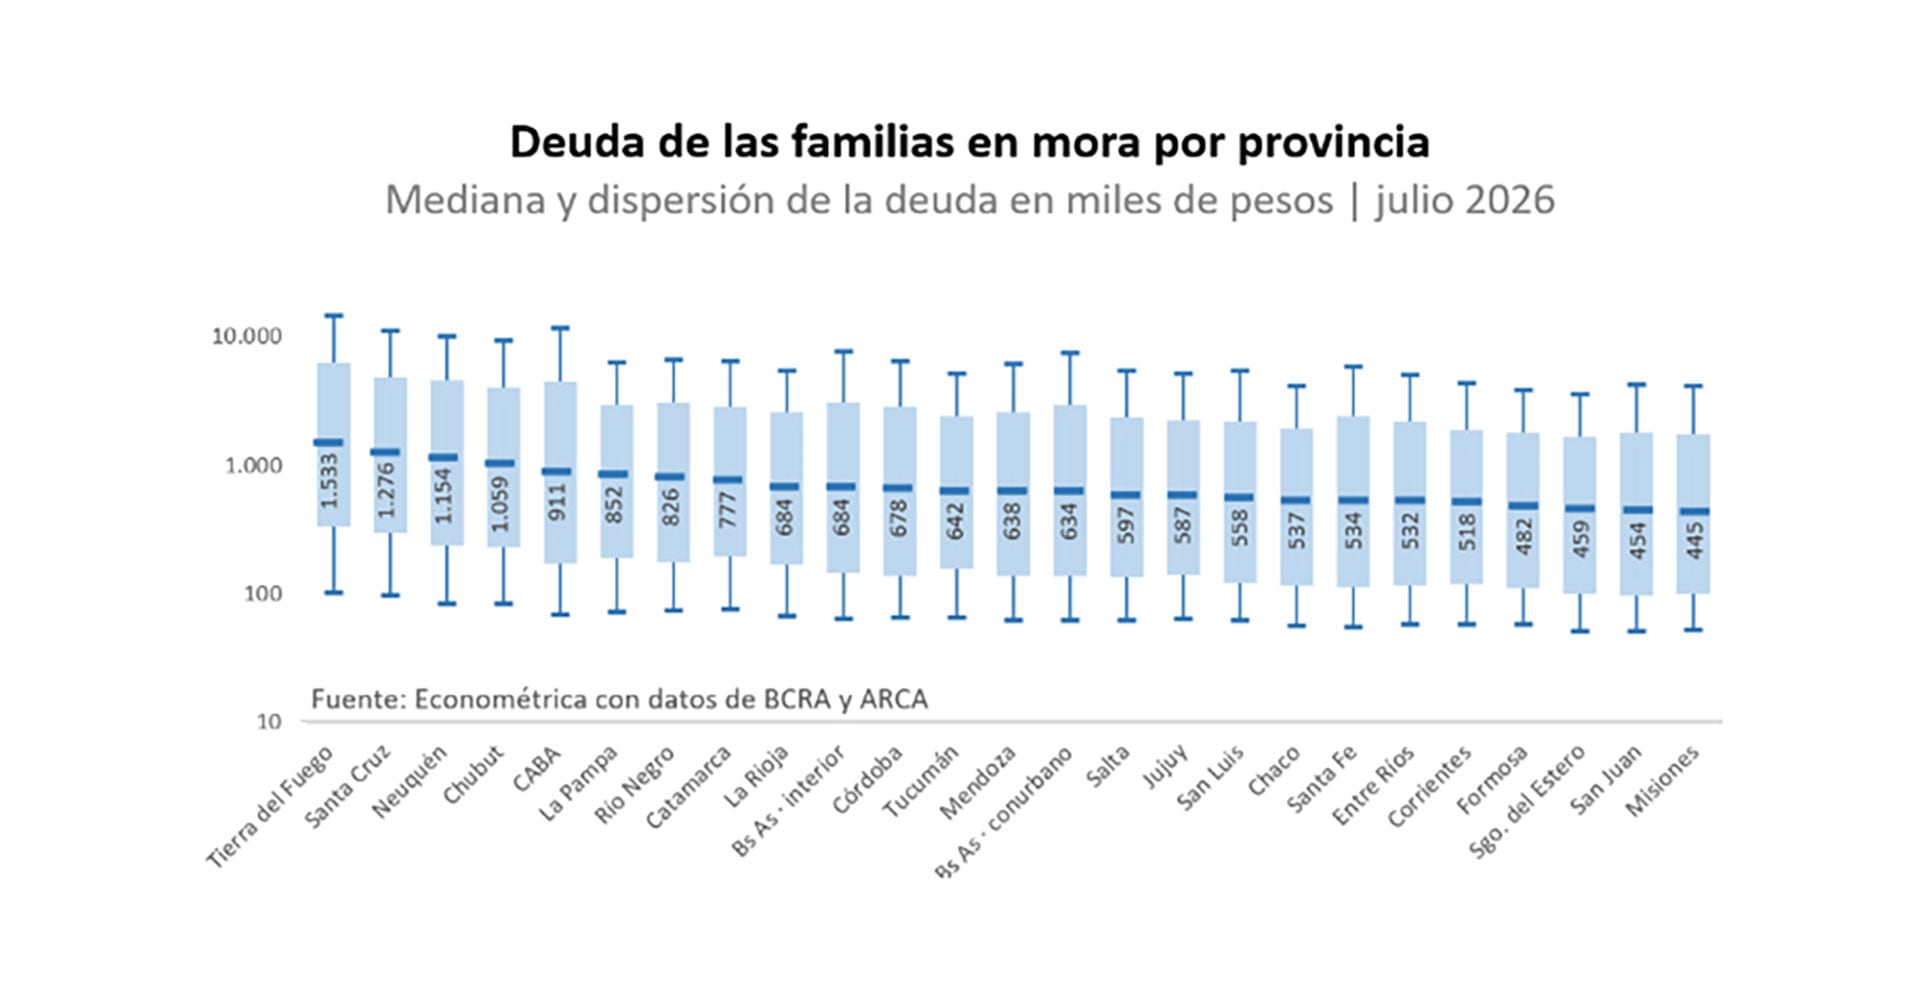
La deuda mediana en mora también presenta diferencias importantes entre jurisdicciones. La mediana de los deudores del sur del país debe, según la provincia, entre dos y tres veces el monto que adeuda la mediana de los deudores ubicados en el extremo norte.
Consideraciones finales
Lo que más afectó a la economía fue el freno del crédito. Luego de expandirse más de 7% del PBI en poco más de un año, el crédito frenó en seco desde las elecciones legislativas del año pasado.
Lo que más afectó a la economía fue el freno del crédito
El incremento en la mora se ubica en niveles que el sistema logra resolver sin intervención del Estado. Además, toda la cartera en mora equivale a 1,5% del PBI, magnitud que está lejos de cualquier riesgo macroeconómico.
El deterioro está fuertemente concentrado en el crédito al consumo y, dentro de ese segmento, en los proveedores no bancarios, con fuerte sesgo hacia los segmentos más jóvenes de deudores.
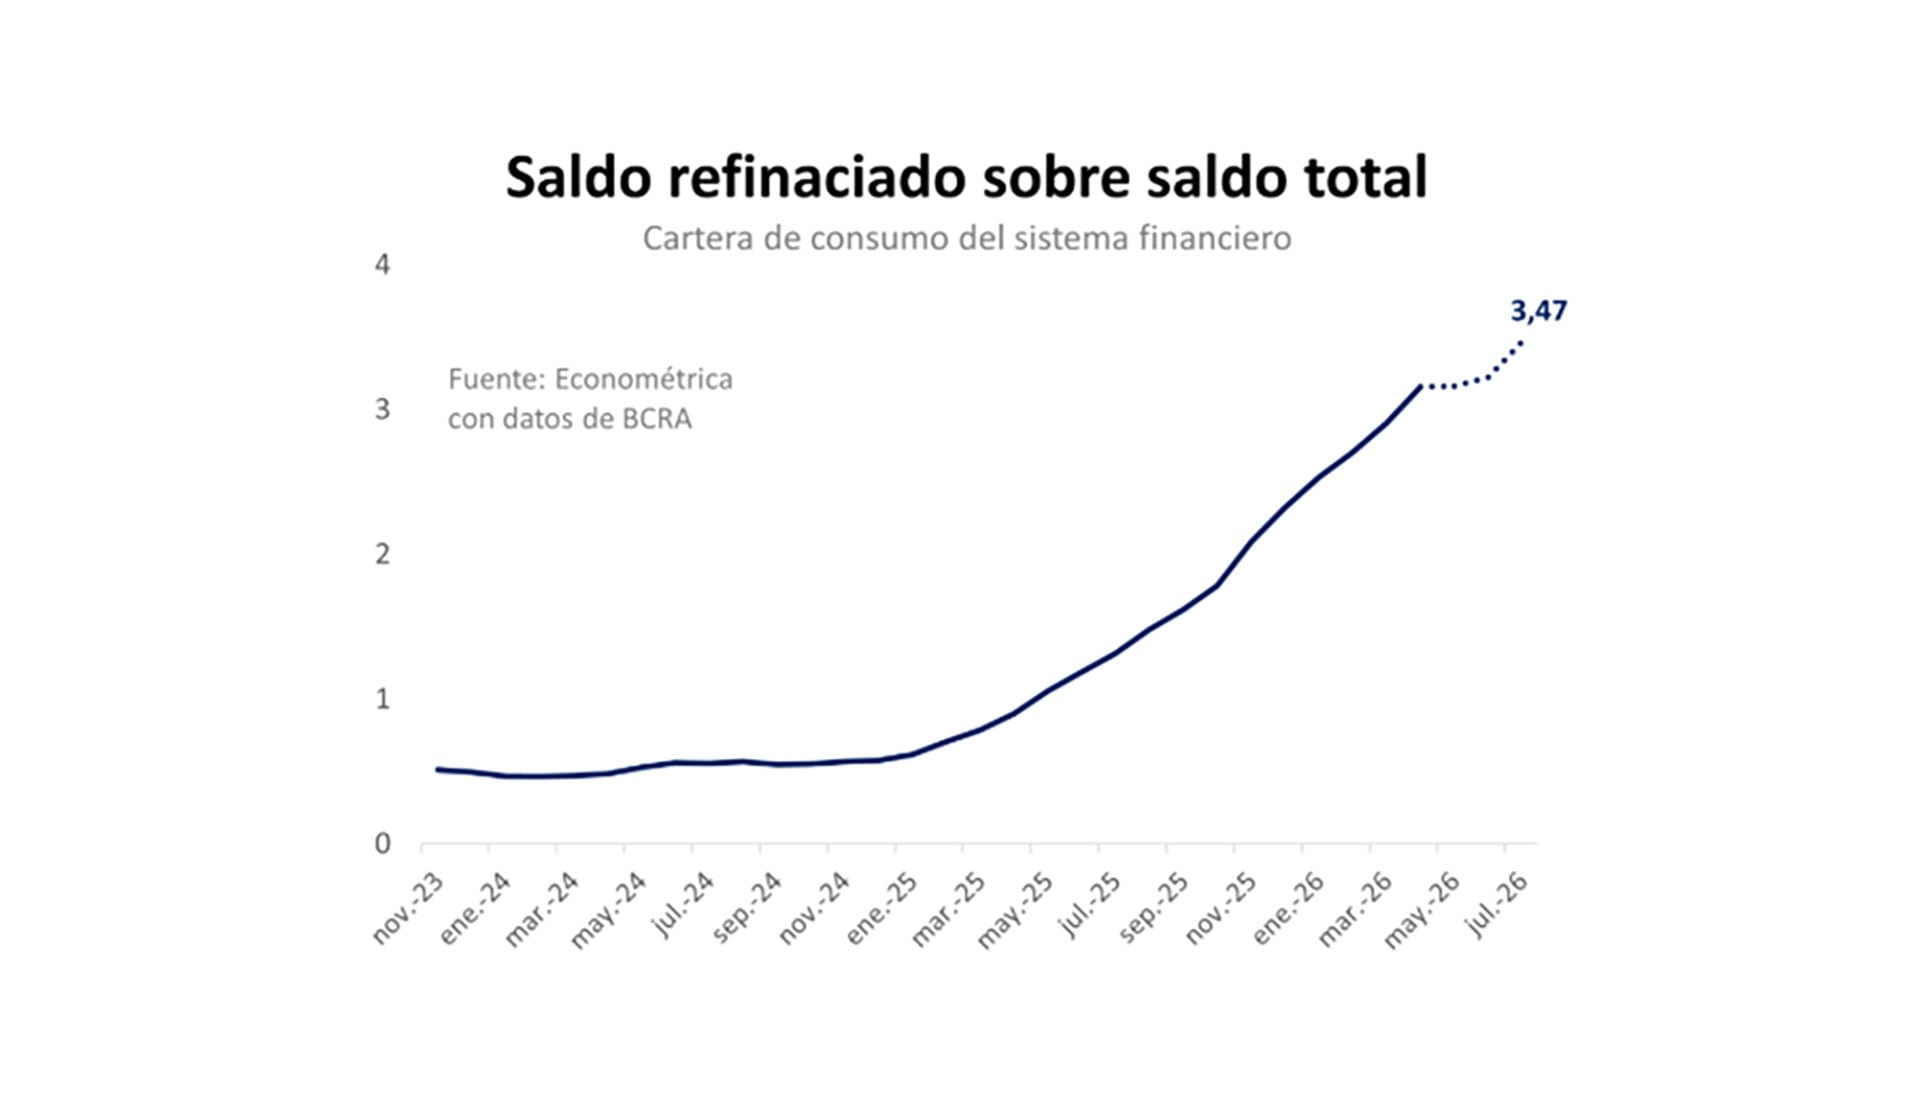
El sistema financiero tiene mecanismos de mercado que ya están operando para reducir la mora. Cuando aumenta la irregularidad, las entidades endurecen los criterios de otorgamiento, suben las tasas y reducen los límites, al tiempo que negocian con los deudores condiciones de refinanciación para revertir la situación.
Todo ello ya se verifica, junto con el incremento de las refinanciaciones desde principios de 2025.
Durante el apogeo mediático de las últimas semanas, diputados apoyados en la productividad de la inteligencia artificial ya presentaron más de setenta proyectos de ley que buscan intervenir el sistema financiero y regular el crédito.
Casi todos apuntan a limitar tasas o a rescatar deudores estatizando deudas privadas. De prosperar, estas iniciativas amenazan con pulverizar los incentivos necesarios para consolidar la recuperación del crédito en la Argentina.
Los autores son analista económico y financiero, y director de la consultora Econométrica
También te puede interesar
 El atraso cambiario no es un mito: es un ancla con cambio de contexto exportador
 La estrategia silenciosa que separa a las empresas que sobreviven de las que quedan atrapadas en la crisis
 Ingresos Brutos: la industria pone la mira en las provincias y busca impulsar un nuevo pacto fiscal en el año de elecciones